この記事では『段位応用計算』の解説を載せています。
全珠連の段位検定における科目,応用計算の問題パターンを網羅することを目指します。
今回は第14講,複利年金終価です。
複利終価の問題に「毎年一定の金額を積み立てる」ギミックが入っています。
- 問題の解き方だけ知りたい方は,本文をすっ飛ばしてください。問題を解いたあとに読んでみるとわかるかも。
まずは複利終価の復習
まず元金があって,1年ごとに利息がつくんでした。第11講の内容を数字だけ変えて載せておきます。
¥$1,000,000$を年利率$2$%で$3$年借りることを考えましょう。
1年目
¥$1,000,000$に$2$%の利息が付きます。1年目終わりの元利合計は
$1,000,000×1.02=1,020,000$
¥$1,020,000$となります。
2年目
2年目開始時の元金は¥$1,020,000$です。2年目終わりには,この元金に利息計算がなされます。
つまり,2年目終わりの元利合計は
$1,020,000×1.02=1,040,400$
¥$1,040,400$となります。
3年目
3年目開始時の元金は¥$1,040,400$です。3年目終わりには,この元金に利息計算がなされます。
つまり,3年目終わりの元利合計は
$1,040,400×1.02=1,061,208$
¥$1,061,208$となります。
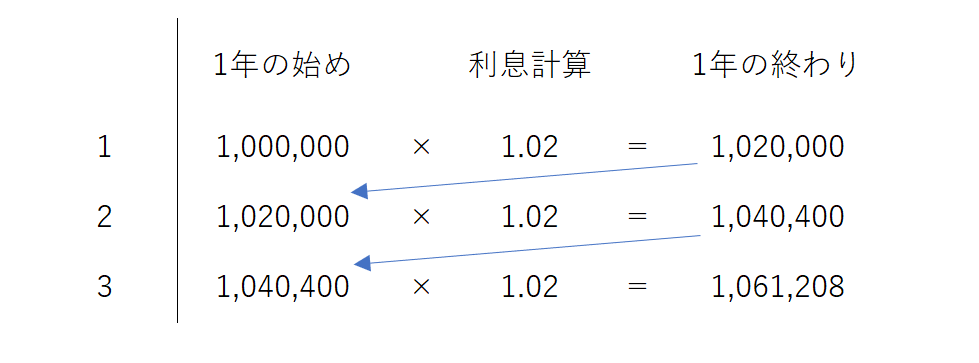
とりあえず,3年目までの元金の推移を表にしてまとめました。
複利年金終価とは
まず「年金」って何だ
日常で聞く「年金」は,老後や入院・死亡のときに支給されるお金ですね。
いわゆる「国民年金」です。
では「複利年金終価」における「年金」とは何なのか?それは
1年ごとに積み立てる金額
です。そんなに深い意味はありません。
「積み立て」+「利息計算」
「複利年金終価」は,いつもの複利終価の計算に
「あるタイミングで$x$円積み立てる」
という操作を入れているだけです。
原理としてはそんなに大したことはありません。具体例で手っ取り早く理解しましょう。
以下,年利$2$%で毎年$100,000$円ずつ$3$年間積み立てる場合を考えます。
- 『段位応用計算』では,最初に資本を持たず,$0$円からスタートする問題のみが出題されます。
期末払いと期首払い
複利年金終価の問題は,実は2パターンあります。それが
期末 払い,期 首払い
です。これが似たり寄ったりでとても厄介です。何が違うかというと
年金を積み立てるタイミング
になります。
期末払いの計算
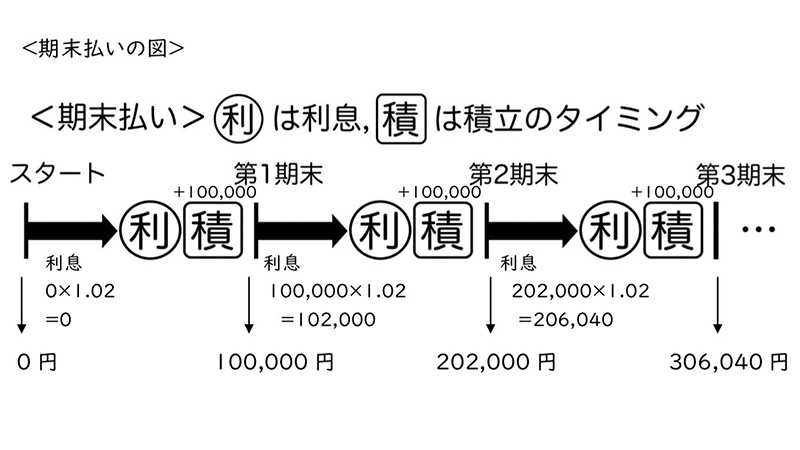
1年の終わりに利息を計算した後に年金を積み立てる方式です。
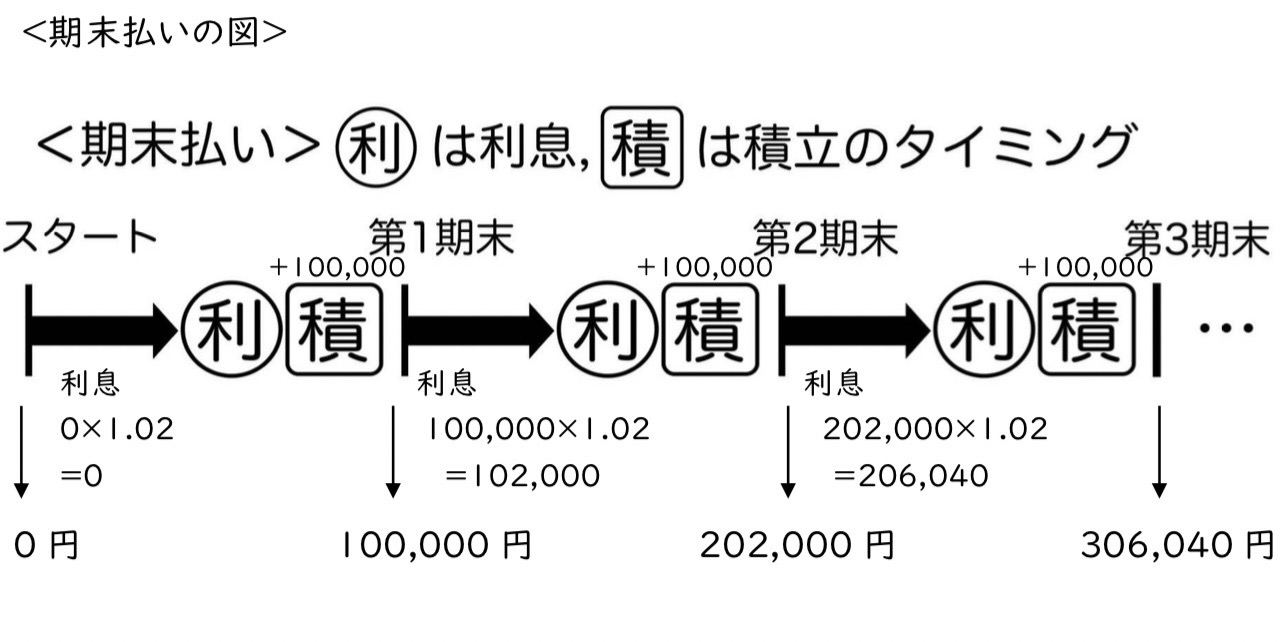
計算してみよう
1年目
まず$0$円スタート。そして利息が計算されますが
$0\times 1.02=0$
トータル$0$円です。まあ,当たり前ですね。そして年金$100,000$円を積み立てます。
$0+100,000=100,000$
となり,1年目は$100,000$円で確定します。
2年目
$100,000$円スタート。先に利息が計算され
$100,000\times 1.02=102,000$
です。これに年金$100,000$円を積み立てます。もう分かってきましたね!
$102,000+100,000=202,000$
よって,2年目は$202,000$円で確定。次の年に続きます。
3年目
$202,000$円スタート。利息計算が先ですね。
$202,000\times 1.02=206,040$
です。これに年金$100,000$円を積立。
$206,040+100,000=306,040$
3年目は$306,040$円です。
ここまでを踏まえてもう一度上の概念図を見てみましょう。だいぶ理解しやすくなっているはず。
複利年金終価にも早見表がある
しかし,利息計算して積み立てて利息計算して……と繰り返していくのは面倒です。
アレの出番がきましたね。
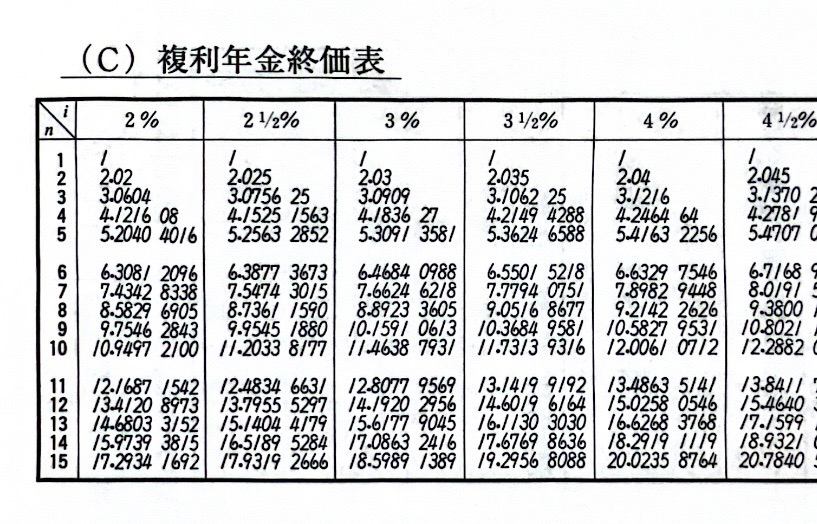
こちらです。複利終価や複利現価と同じように早見表(複利年金終価表)があります。
そして,使い方も同じ。年金に表の値を掛けるだけです。
試しに,これで1問練習問題をやりましょうか。
試験での対応①
期末払いの公式
複利年金終価=複利年金終価係数×年金
※実際の問題には早見表の値が複数載っていて,どれかはダミーである。よく見極めよう。
練習問題①:期末払い
【問題①】
毎年末に¥837,000ずつ,9年間支払う年金の終価はいくらですか。ただし,年利率2.5%,1年1期の複利とする。(円未満四捨五入)
【解答】
複利年金終価表の値を読み取りましょう。今回読み取る部分は年利率$2.5$%,$9$期です。
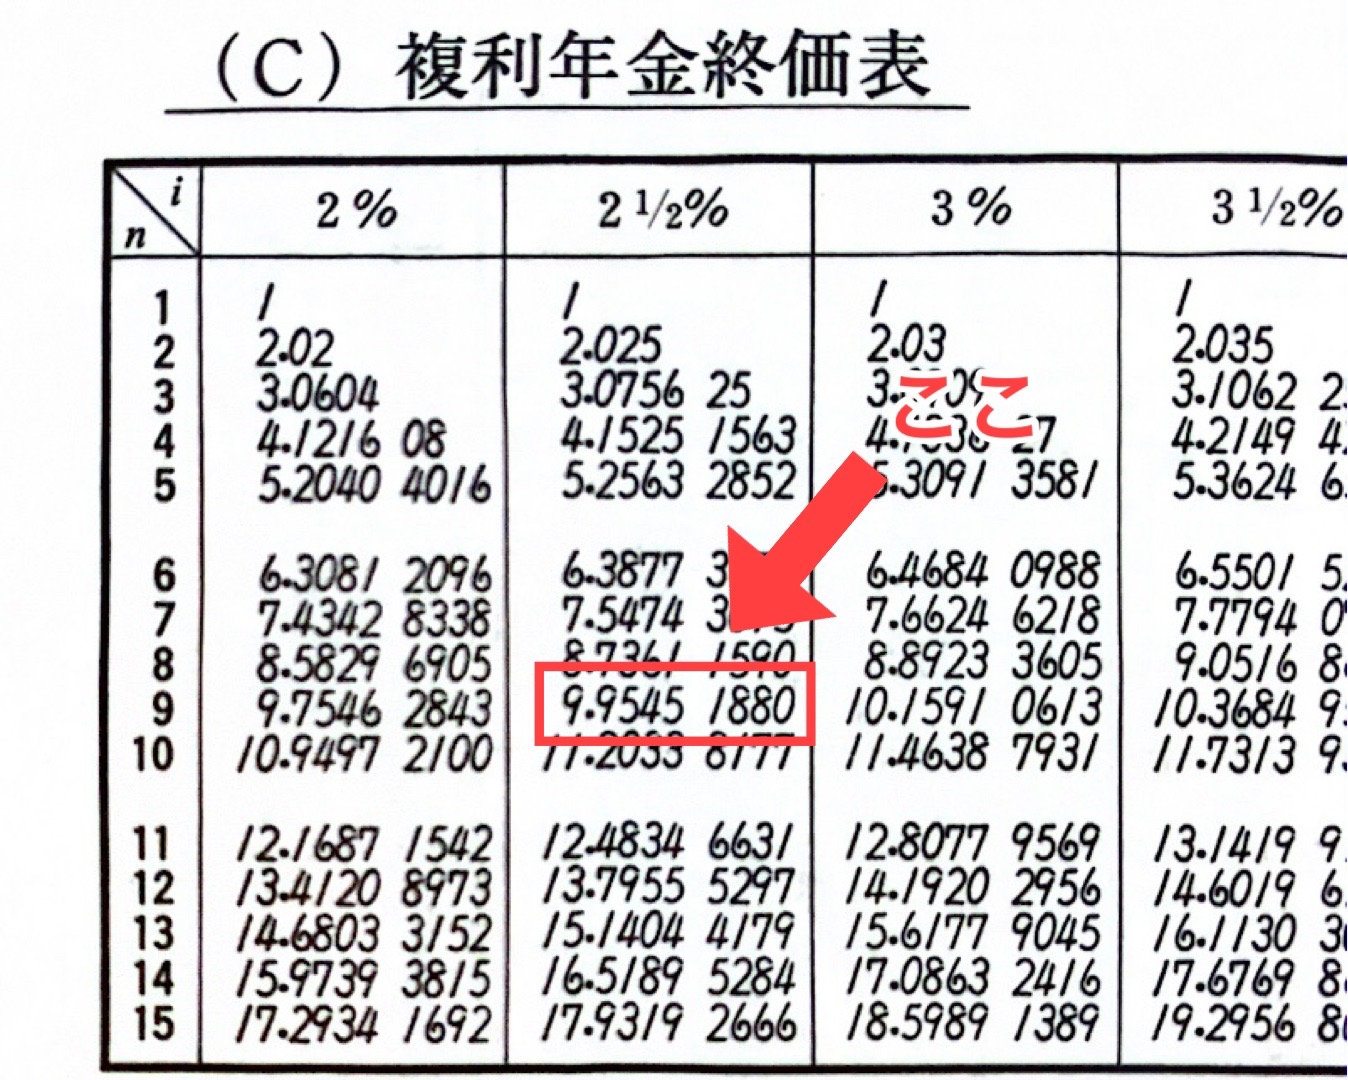
表によれば複利年金終価係数の値は
$9.95451880$
です。これに支払うべき年金¥$837,000$をかけ算しましょう。それだけです。
$9.95451880\times 837,000$
$=8,331,932.2\cdots$
円位未満を四捨五入して,¥8,331,932となります。
期首払いの計算
年金を積み立てた後に利息計算する方式です。
とりあえず同じようにやりますか。
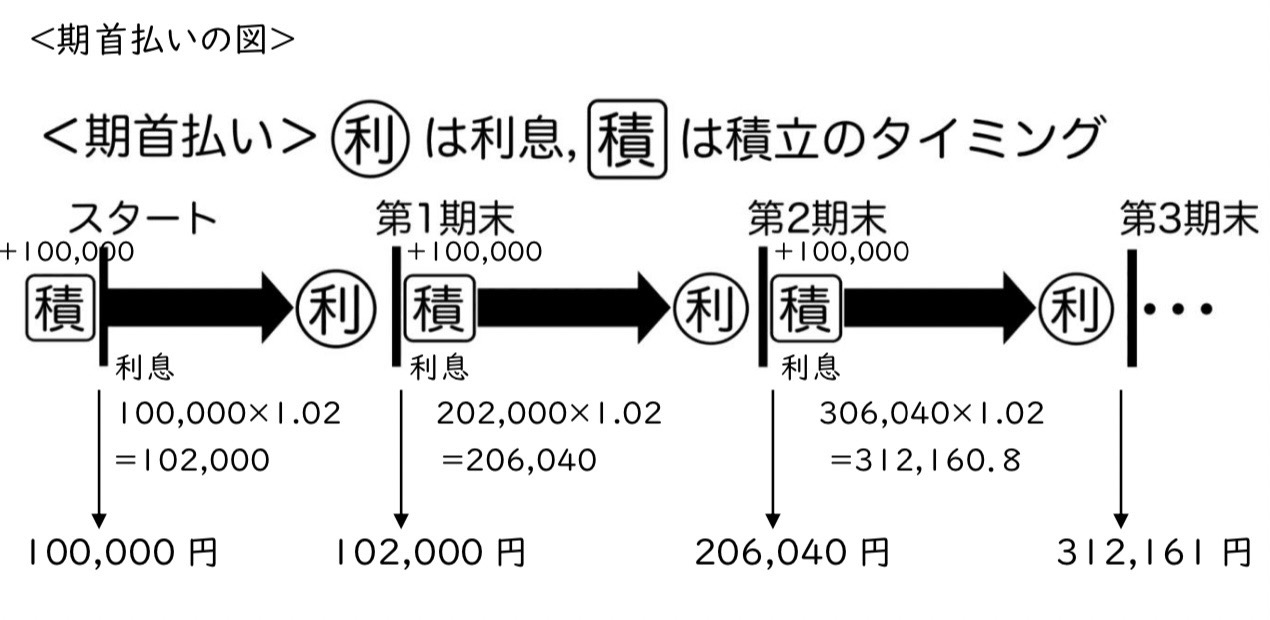
計算してみよう
1年目
まず$0$円スタート。で,さっきとは違い年金$100,000$が積み立てられます。
$0+100,000=100,000$
そして利息計算がなされます。
$100,000\times 1.02=102,000$
となり,1年目は$102,000$円で確定します。
期末払いでは$100,000$円だったので,もうさっきと違うことが分かります。
2年目
$102,000$円スタート。先に年金が積み立てられ
$102,000+100,000=202,000$
です。ここで利息計算です。
$202,000\times 1.02=206,040$
よって,2年目は$206,040$円で確定。
3年目
$206,040$円スタート。年金が積み立てられますね。
$206,040+100,000=306,040$
です。ここで利息計算。
$306,040\times 1.02=312,160.8$
四捨五入して3年目は$312,161$円です。
もう一度上の概念図を見ましょうか。
期首払いでは早見表が使えない
おなじみ,複利年金終価用の早見表です。さっきの画像ですね。
「複利年金終価表」といいます。ここに載っている値は複利年金終価係数とよびます。
この表の値,実は「期末払い限定」なんですよ。
つまり,そのままでは期首払いの問題に対応できないんです。何ということだ!
……どうにかして工夫してみましょう。何か,表の値を補正するような工夫です。
期末払い・期首払いの違い
またか!と思うかもしれませんが,もう一度期末払い・期首払いの概念図を見比べてみましょう。
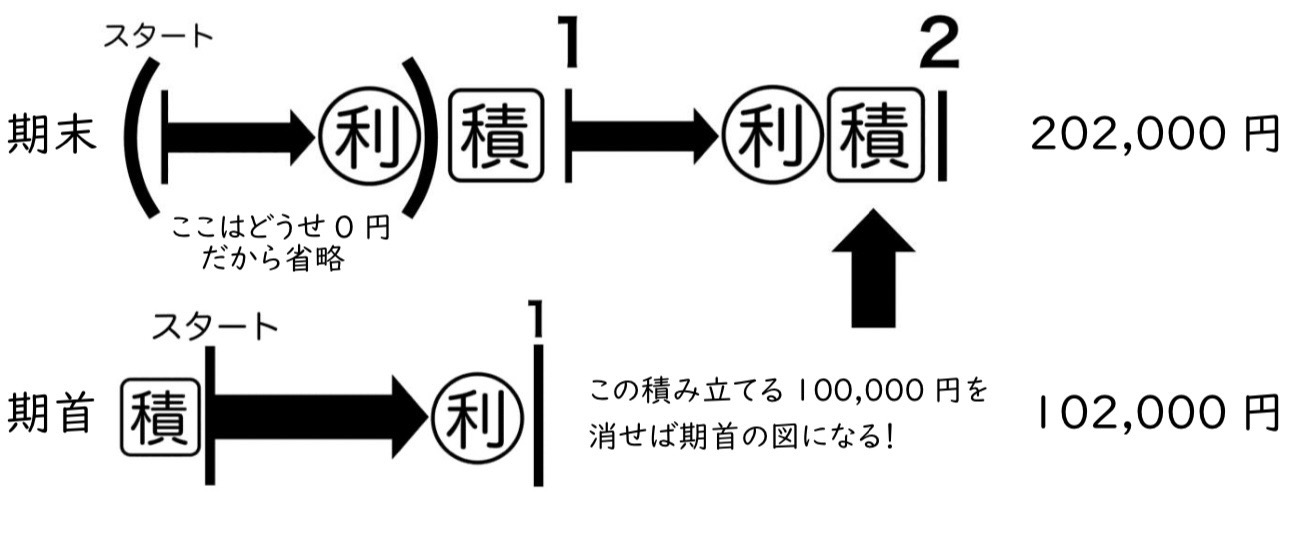
期末払いは年金の積み立て回数が1回多いんですよ。実はたったそれだけの違いです。
- 実はこれ,$0$円スタートだから言えることです。期末払いでは,最初に資本をもっていたら利息計算されるので「期末払いのカッコ」は省略できなくなります。
じゃあ,例えば「期首払いの1年目」は
「期末払いの2年目」-「年金」
をすることで求めることになりますね。つまり
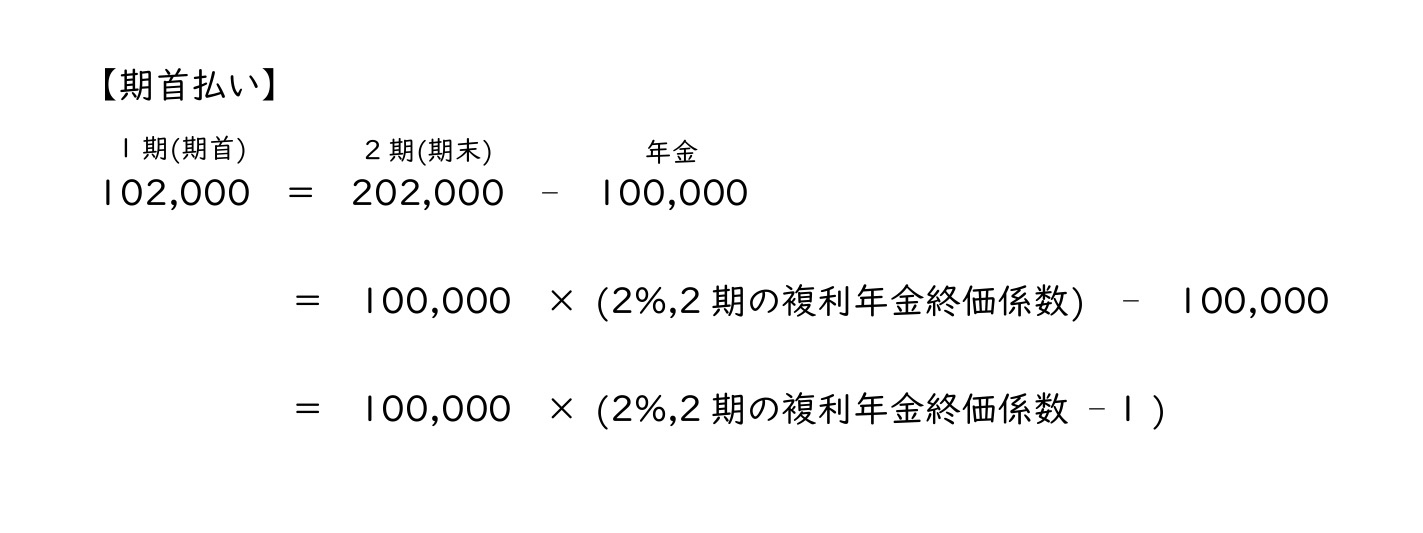
です。さらに一般化すると
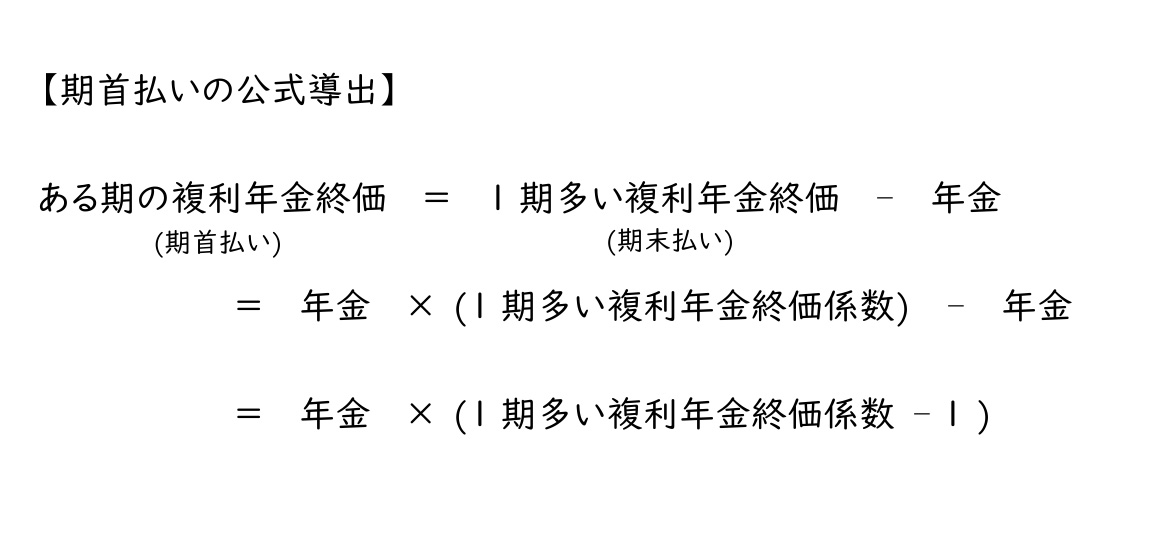
となります。
期首払いの場合も練習問題を1問やってみましょうか。
試験での対応②
早見表を見るときは,
$1$期多い複利年金終価係数
を調べ,その値から$-1$したものを期末払いの公式に代入する。
期首払いの公式
複利年金終価=(1期多い複利年金終価係数-1)×年金
※実際の問題には早見表の値が複数載っていて,どれかはダミーである。よく見極めよう。
期末払い・期首払いの見分け方
めっちゃ重要です。実際の問題はこれでパターンを判別します。
- 「毎年末に」ときたら期末払い
- 「毎年初めに」ときたら期首払い
練習問題②:期首払い
【問題②】
毎年初めに¥269,000ずつ,7年間支払う年金の終価はいくらですか。ただし,年利率4%,1年1期の複利とする。(円未満四捨五入)
【解答】
複利年金終価表の値を読み取りましょう。今回読み取る部分は年利率$4$%,$7$期……ではありません!
この問題は「毎年初めに」ときているので期首払いです。
「$4$%,$8$期の値」-1
この値を複利年金終価係数とします。この場合の値は
$8.21422626$
ですね。あとはいつも通りです(期末払いと同じ公式で)。
年金¥$269,000$をかけ算しましょう。
$8.21422626\times 269,000$
$=2,209,626.8\cdots$
円位未満を四捨五入して,¥2,209,627となります。
長くなりましたが,やっと複利年金終価はおしまいです。お疲れさまでした。
次は「複利年金現価」をやろうと思いましたが,先に「減価償却」の話に入りましょう。