この記事では『段位応用計算』の解説を載せています。
全珠連の段位検定における科目,応用計算の問題パターンを網羅することを目指します。
今回は第15講,減価償却のうち定額法を扱います。ここも丸暗記で済ませてしまいがちな分野です。
減価償却の意味からていねいに解説します!
- 問題の解き方だけ知りたい方は,本文をすっ飛ばしてください。問題を解いたあとに読んでみるとわかるかも。
減価償却とは
減価償却は高価なモノの購入費用を,毎年の売り上げに分割して充てる計算処理です。
他のちゃんとしたサイトを見ても難しいことばかり書いてありますが,基本はこういった適当なイメージでいいです。
減価償却すると何がうれしい?
とりあえず上の一言だけではなんのことかさっぱりです。例を出しましょう。
例えば,あなたは小さい工場の社長であるとしましょう。
ちょっと奮発して200万円のマシンを買いました。
「このマシンで,新しい製品をどんどん作ってやるぞ!」と意気込みます。
しかし,200万円は決して安い買い物ではありません。
1年の終わり(決算)で,どう売り上げがよくても,結局マシン導入初年度だけ利益が200万円少ないというのはなんか苦しいですね。
会社としても,やっぱり利益は急に減らないよう安定させたいところです。
利益$=$売上$-$費用
費用を分割
この200万円のマシン,国が定めるところによれば20年はもつらしい。
そこで
200万円÷20=10万円
1年目に200万を費用とせず,「20年に分けて10万円ずつの費用が出る」ものと計算しよう
と考えました。
もちろん,現金としては買った時に200万円吹っ飛んでいます。
現金は現金で別問題です。マシンを取得した費用を,大切に使う20年の間に充てるということです。
売り上げから10万円ずつ,20年たつまで費用として引いていくわけです。
これで,200万円の大きな買い物が利益に与える影響が安定します。
利益が安定すれば,売り上げが良かったときに他の年度で業績が比べられるとかのメリットもあります。
- ここでは均等に10万円ずつ20年に費用を分けましたが,この計算方法は「定額法」で,本講のテーマです。定率法もありまして,それは次回ですね。
実は,今までの一連の手続きである
「減価償却」は,必ずやるように国が定めています。
高いものを買ったら,必ず毎年の売り上げから費用として差し引く計算をしなければいけません。
今後,上の例では「10万円ずつ毎年の費用に充てる」という表現を,「10万円償却する」とよぶことにします。
減価償却の対象となるモノ
世の中にはいろんな「モノ」がありますね。
ボールペンや乾電池のような簡単に手に入るものや,エアコンや冷蔵庫といった高いものもあります。
ましてや,車や家といった「0」の多いものまで。商標権やソフトウェアのような,形の無いモノもあります。
こういった「モノ」の中で,減価償却という計算の対象になるのは何でしょう?それは
1年以上は使い続ける高価なモノ
です。こういったモノのことを
固定資産
といいます。難しそうな言葉ですが,所有者が「固定」の「資産」ってだけです。
上の例で言うとエアコンや冷蔵庫,車や家にあたります。
商標権のような権利,ソフトウェアだってそうです。
- ボールペンや乾電池とかは消耗品ですよね。こういう安いモノは,まとめて買った年の費用としてしまいます。
「残存簿価1円」・「耐用年数」
どんどん新しい単語が出てきますね……ゆっくりでいいので是非覚えておきたいところです。
固定資産は最終的に1円になるまで償却します。0円ではありません。
文章中の「残存簿価」は最終的に会計上残る価値のことをいっていて,1円と法律で決まっています。
- モノの価値そのものが1円になるわけではありません!会計の計算のルール上1円にするということです。
さらに,1円になるまでにかかる年数は,固定資産によって異なります。例えば以下の図を見て下さい。
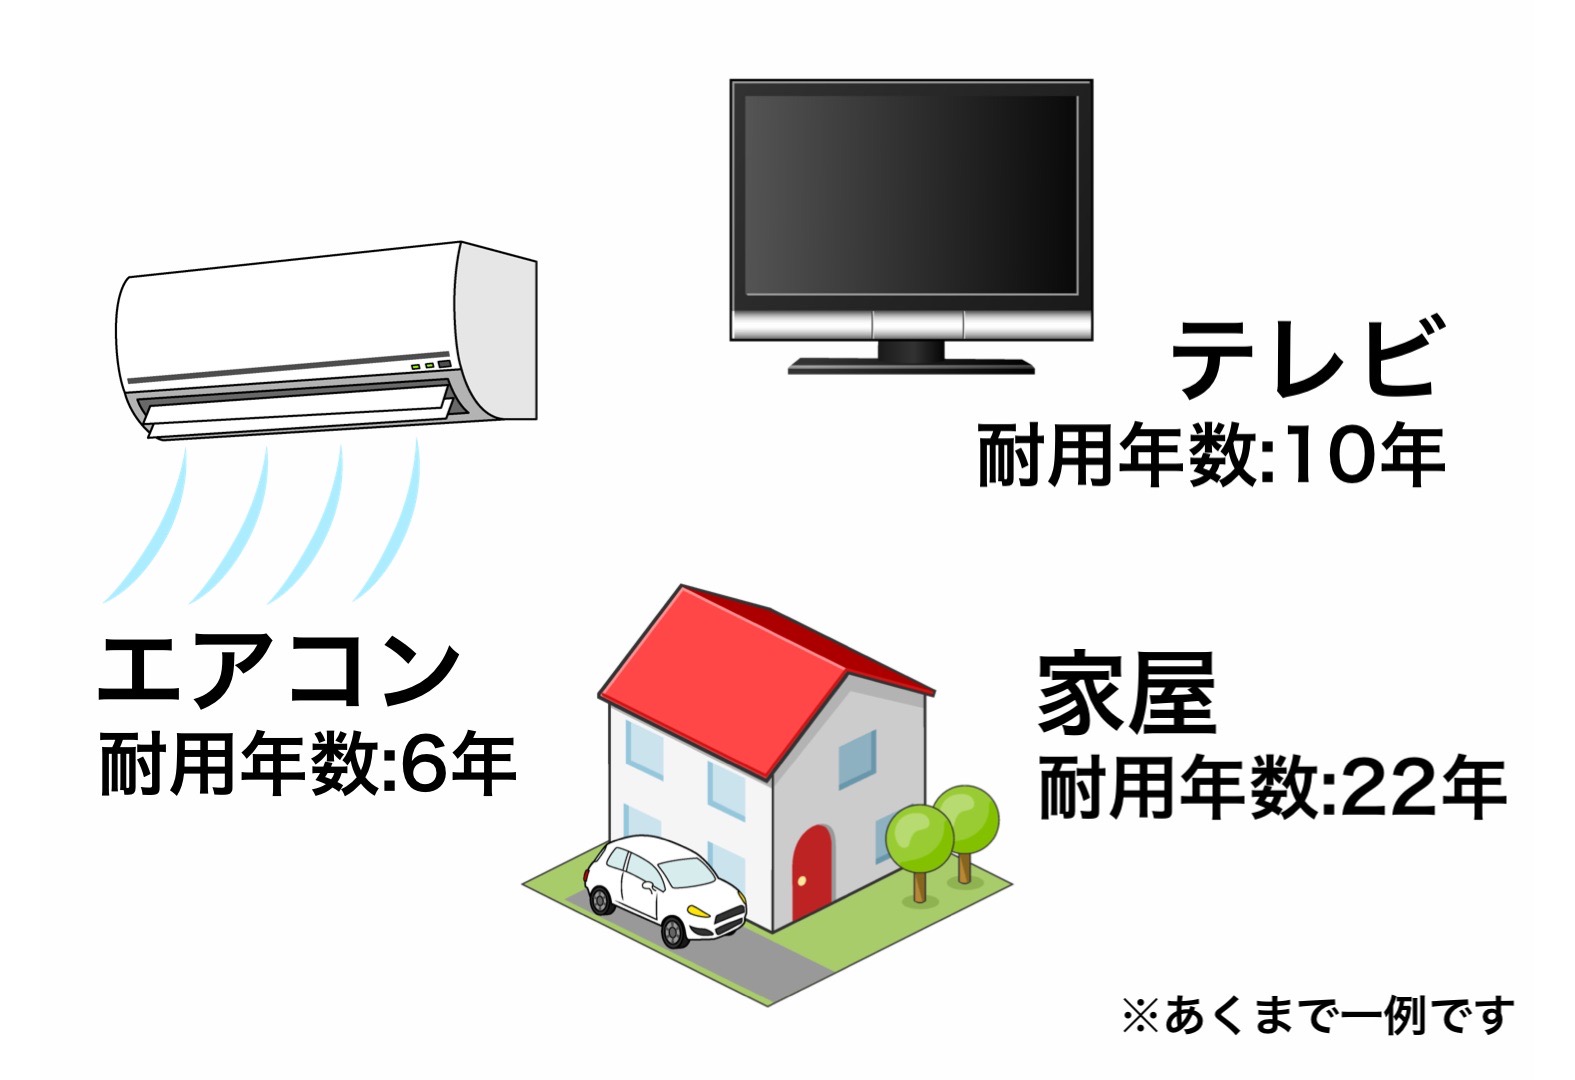
モノにはよりますが,(家庭用の)エアコンは6年で1円まで償却されます。パソコンは4年ですね。
このように,1円に償却されるまでの年数を
耐用年数
といいます。つまり,例えば$100,000$円で買ったエアコンは毎年ごとに償却されていき,耐用年数である6年後に1円になるってわけです。
- なぜ残存簿価は0円じゃないかというと,償却が終わっても(会社とかで)モノをまだ使ってるよってことを表現するためです。エアコンを例にしたら,もう使わなくなって廃棄したときに1円を0円とします。詳しくは簿記を勉強しよう。
そうそう,最初買ったときの固定資産の価値のことを取得価額
といいます。今回の場合,エアコンを買った時の金額ですね。
つまり取得価額は$100,000$円です。
「減価償却」で価値を計算
『段位応用計算』では,減価償却の計算方法として2種類の問題が出題されます。それは
定額法,定率法
です。今回扱うのは定額法のほうです。
定額法とは
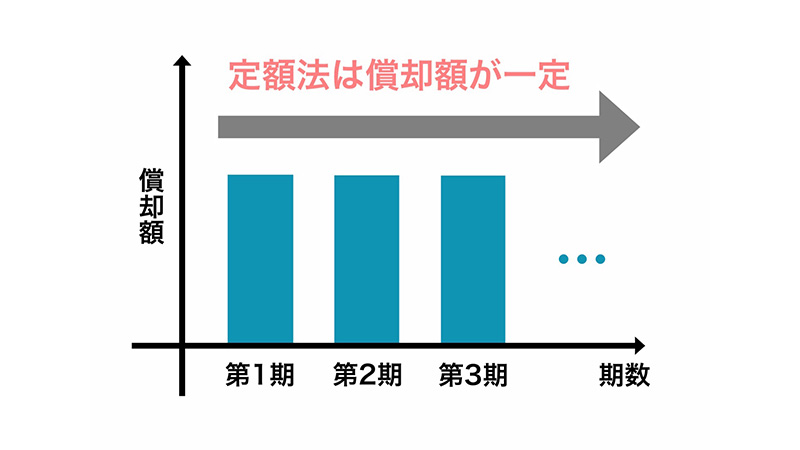
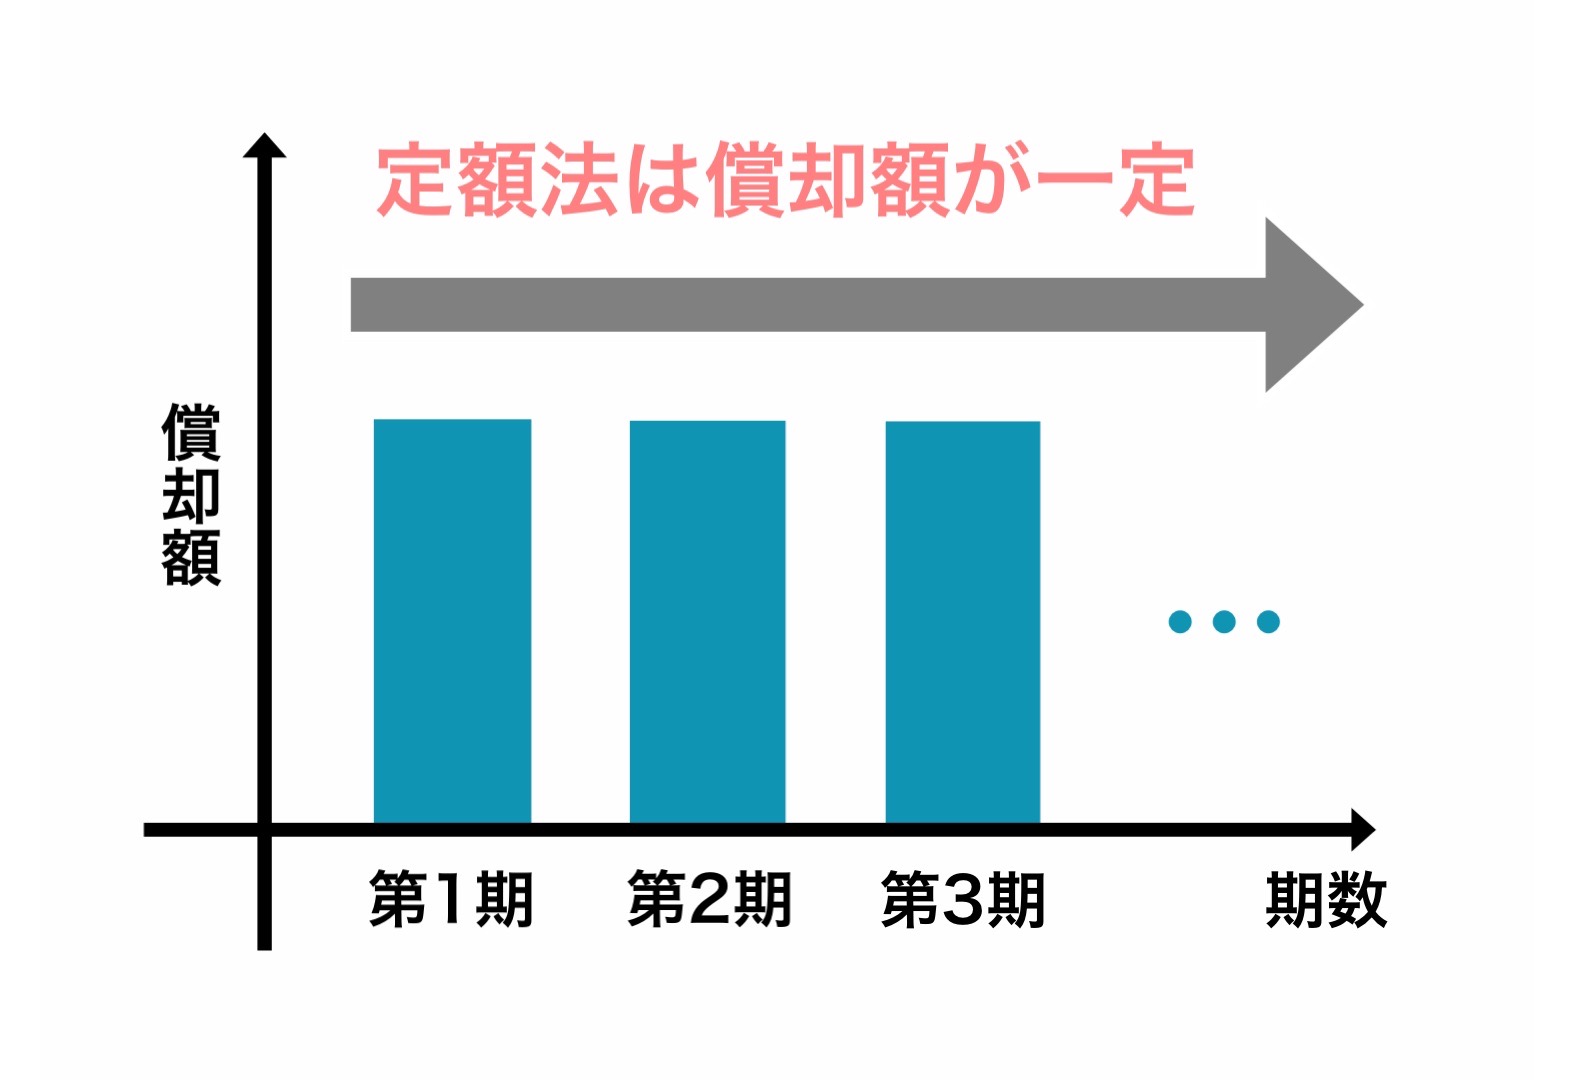
毎年同じ金額ずつ費用に充てる計算方法です。
耐用年数まで同じ金額を償却しつつ,最後には残存簿価として1円が残るってことですね。
償却のイメージはこんな感じです。
それでは具体的に計算していきましょうか。
耐用年数6年のエアコンで試算
さっき例に出ましたね。$100,000$円で耐用年数6年のエアコンを買ったとします。
定額法ですから,毎年同じ金額ずつ償却されます。
じゃあ,$100,000$円を6等分した$16,666$円ずつ減らせばいい感じがしますね。実際にやってみますか。
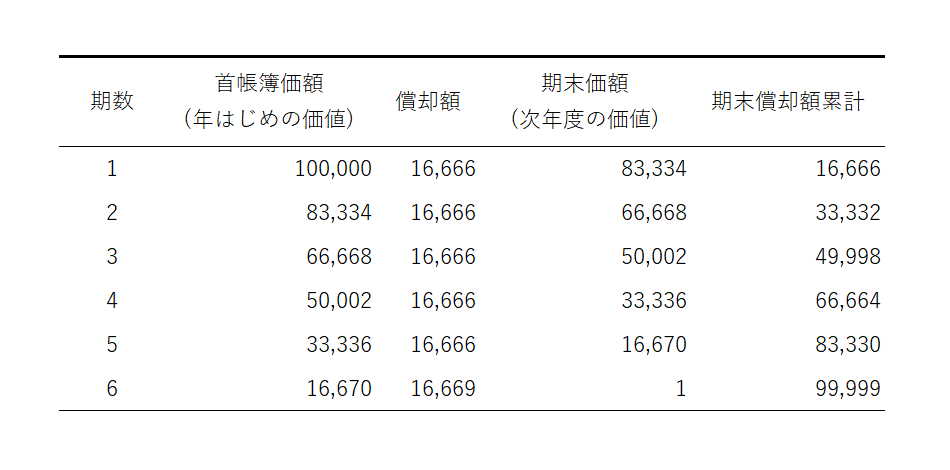
こんな感じですね。ちゃんと同じ金額ずつ償却されていることがわかります。
でも待てよ,耐用年数の6年目だけ3円多いですね。これは計算ミスではありません。
耐用年数になると1円になるんでしたよね(残存簿価1円)。これが理由で最後の年に償却額を調整しているというわけです。
でも計算がめんどくさい
毎回いちいち表なんて書いてたら検定が終わってしまいます。
ですがご安心を。『段位応用計算』の問題はこんなに計算しません。
具体的にいうと,「ある年までの償却額累計」「ある年の首帳簿価額
」の2パターンしかありません!
パターンごとの攻略法は,2個後の見出しでご説明します。
出た!やっぱり早見表
先ほど$100,000$円を6等分しましたよね。耐用年数が6年で,この年数だけ償却するからでした。
だけど,$100,000÷6$って地味に面倒ですね。暗算できると思いますが,万が一のミスを防ぎたいものです。そこでこちら。
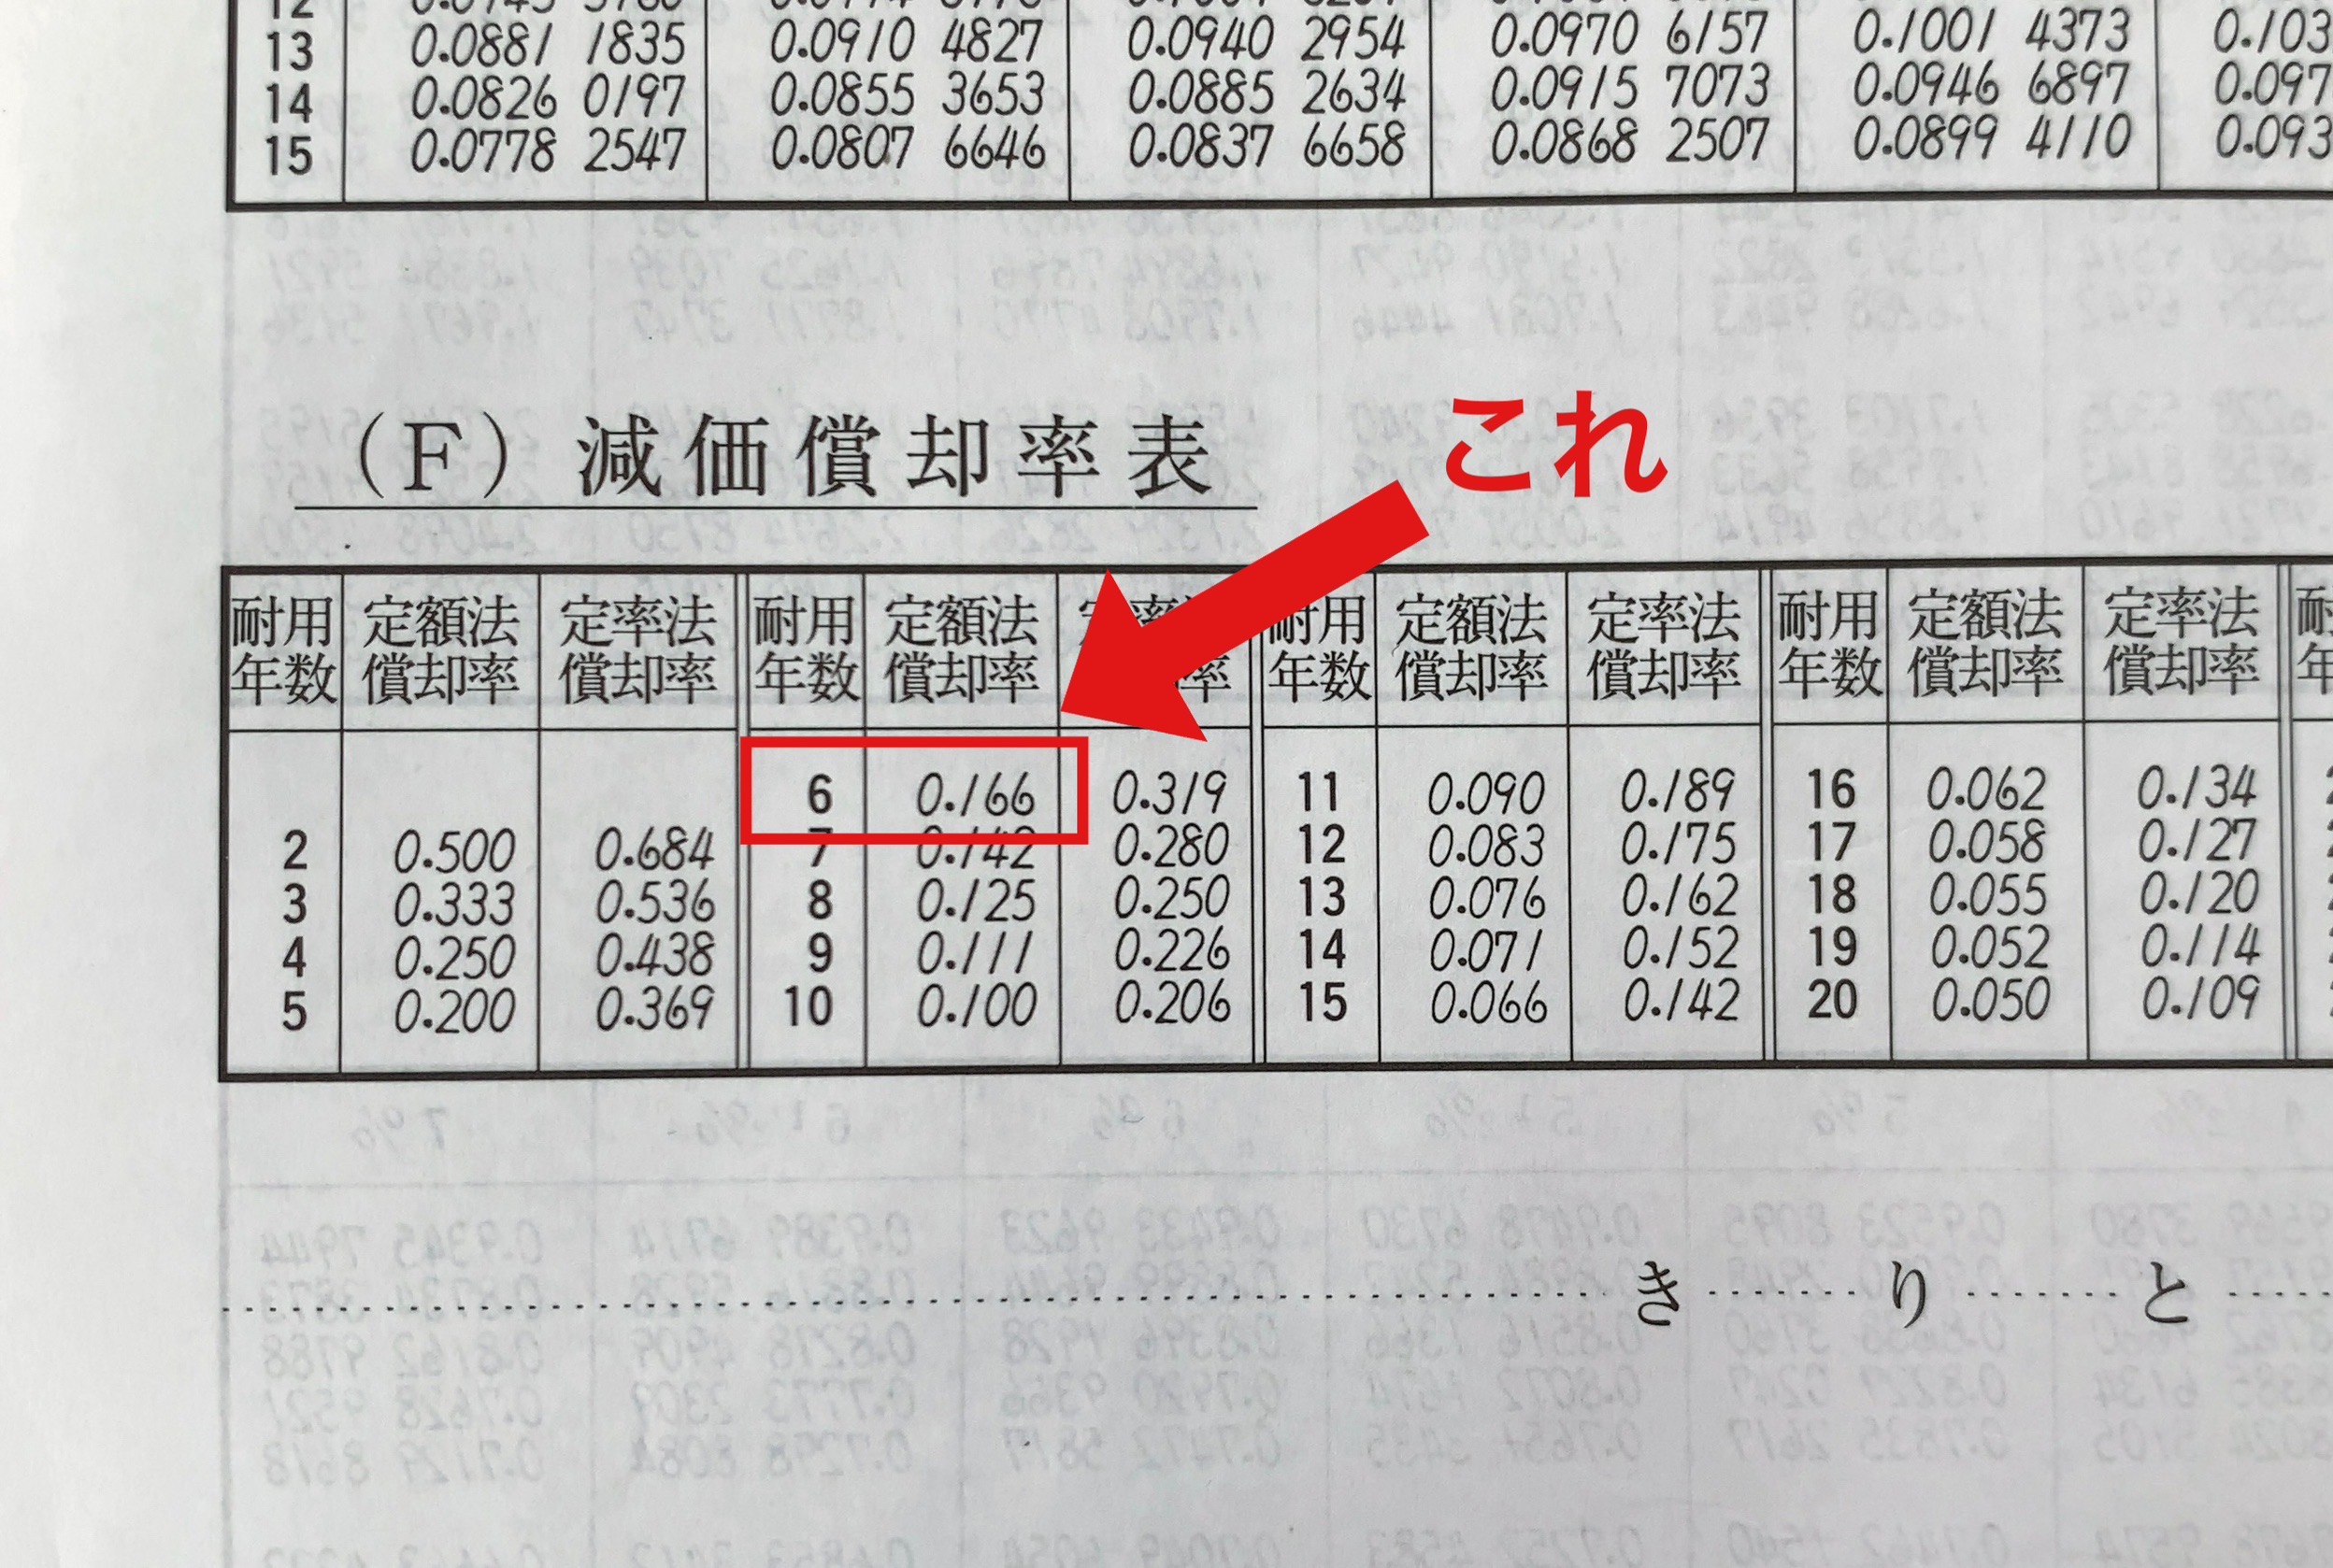
こちらは「減価償却率表」という早見表です。ここで「償却率」というものが出てきました。
もう覚える言葉はこれで最後なので,もう少しの辛抱です。
償却率とは
償却額を計算するときに都合のいい数です。具体例で手っ取り早く説明します。
1年目(第1期)で100,000円の償却額を計算しましたが,この表の値
$0.166$
を使って次のように計算すると速いです。
$100,000\times 0.166=16,600$
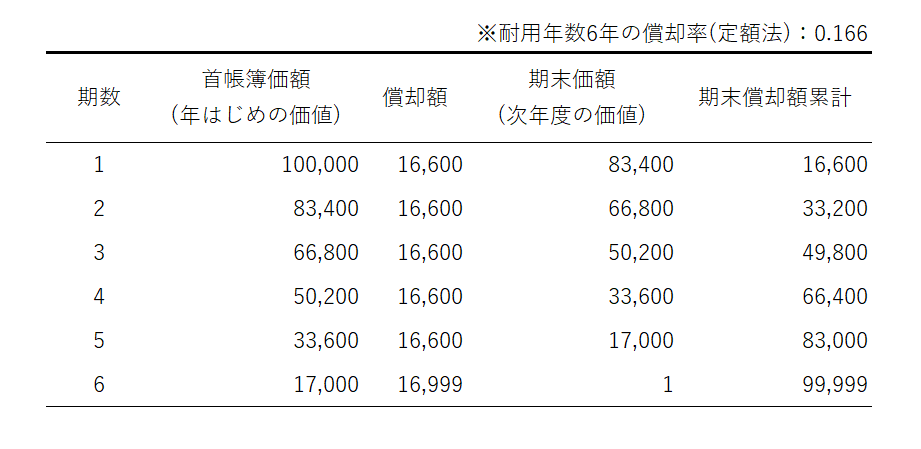
償却率は小数第3位までですから,さっきとは下の位が違いますが,早見表を積極利用すると速いですよ。
一応,今回の場合を同様の表に示しておきました。
パターン①:償却額累計
おまたせいたしました。『段位応用計算』の立ち回りをご説明しましょう。
まず,ある年までの「償却額累計」を求める問題です。
具体例:第5期末償却額累計
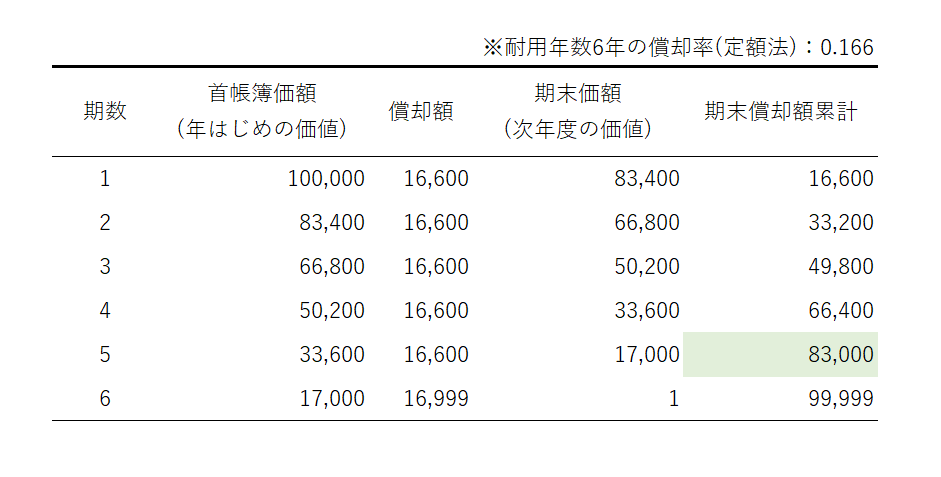
さっきの図をもう一回出しました。緑色の塗りつぶしの部分が「第5期末償却額累計」を表しています。
とはいっても,5回償却されているだけ。しかも償却額は定額です。じゃあ単純に
償却額$\times 5$
ですね。ほんとこんだけですよ。つまり償却額は
$100,000\times 0.166$
だったので,第5期末償却額累計は
$100,000\times 0.166 \times 5$
$=83,000$
となります。
パターン②:首帳簿価額
次は首帳簿価額ですね。「首」は年はじめを意味しています。
要は,ある年の償却される前の価値を出してください,ってことになりますね。
具体例:第4期首帳簿価額
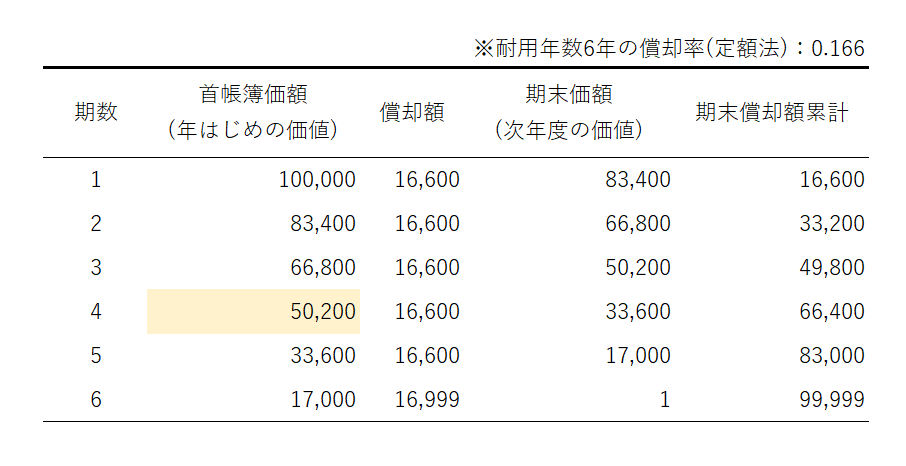
今度はこちら。黄色い塗りつぶしの部分が「第4期首帳簿価額」です。
第4期はじめまでに,もうすでに3回償却されているわけですよね。ということは
取得価額$-$償却額$\times 3$
ですね。もっというと
取得価額$-$償却額$\times (4-1)$
です。なんか$(4-1)$っていうのが最初の式より複雑ですが,あとで公式を覚えるときにありがたみが分かってきます。
そういうわけで,具体的数値を代入していくと
$100,000-(100,000\times 0.166\times 3)$
$=100,000-49,800$
$=50,200$
となります。やや難しいですが,慣れれば十分対応できます!
さて,定額法2パターンの練習問題をやりましょうか。
試験での対応
パターン①:第n期償却額累計
第$n$期累計償却額$=$償却額$\times n$
パターン②:第n期首帳簿価額
第$n$期首帳簿価額$=$取得価額$-$償却額$\times (n-1)$
※実際の問題には早見表の値が載っている。
練習問題①:償却額累計
【問題①】
取得価額¥7,510,000,耐用年数27年の固定資産を定額法により減価償却すれば,第13期末償却額累計はいくらですか。ただし,決算は年1回,残存簿価は¥1とする。
【解答】
減価償却率表の値を読み取りましょう。
今回読み取る部分は耐用年数$27$年,定額法償却率$0.037$です。
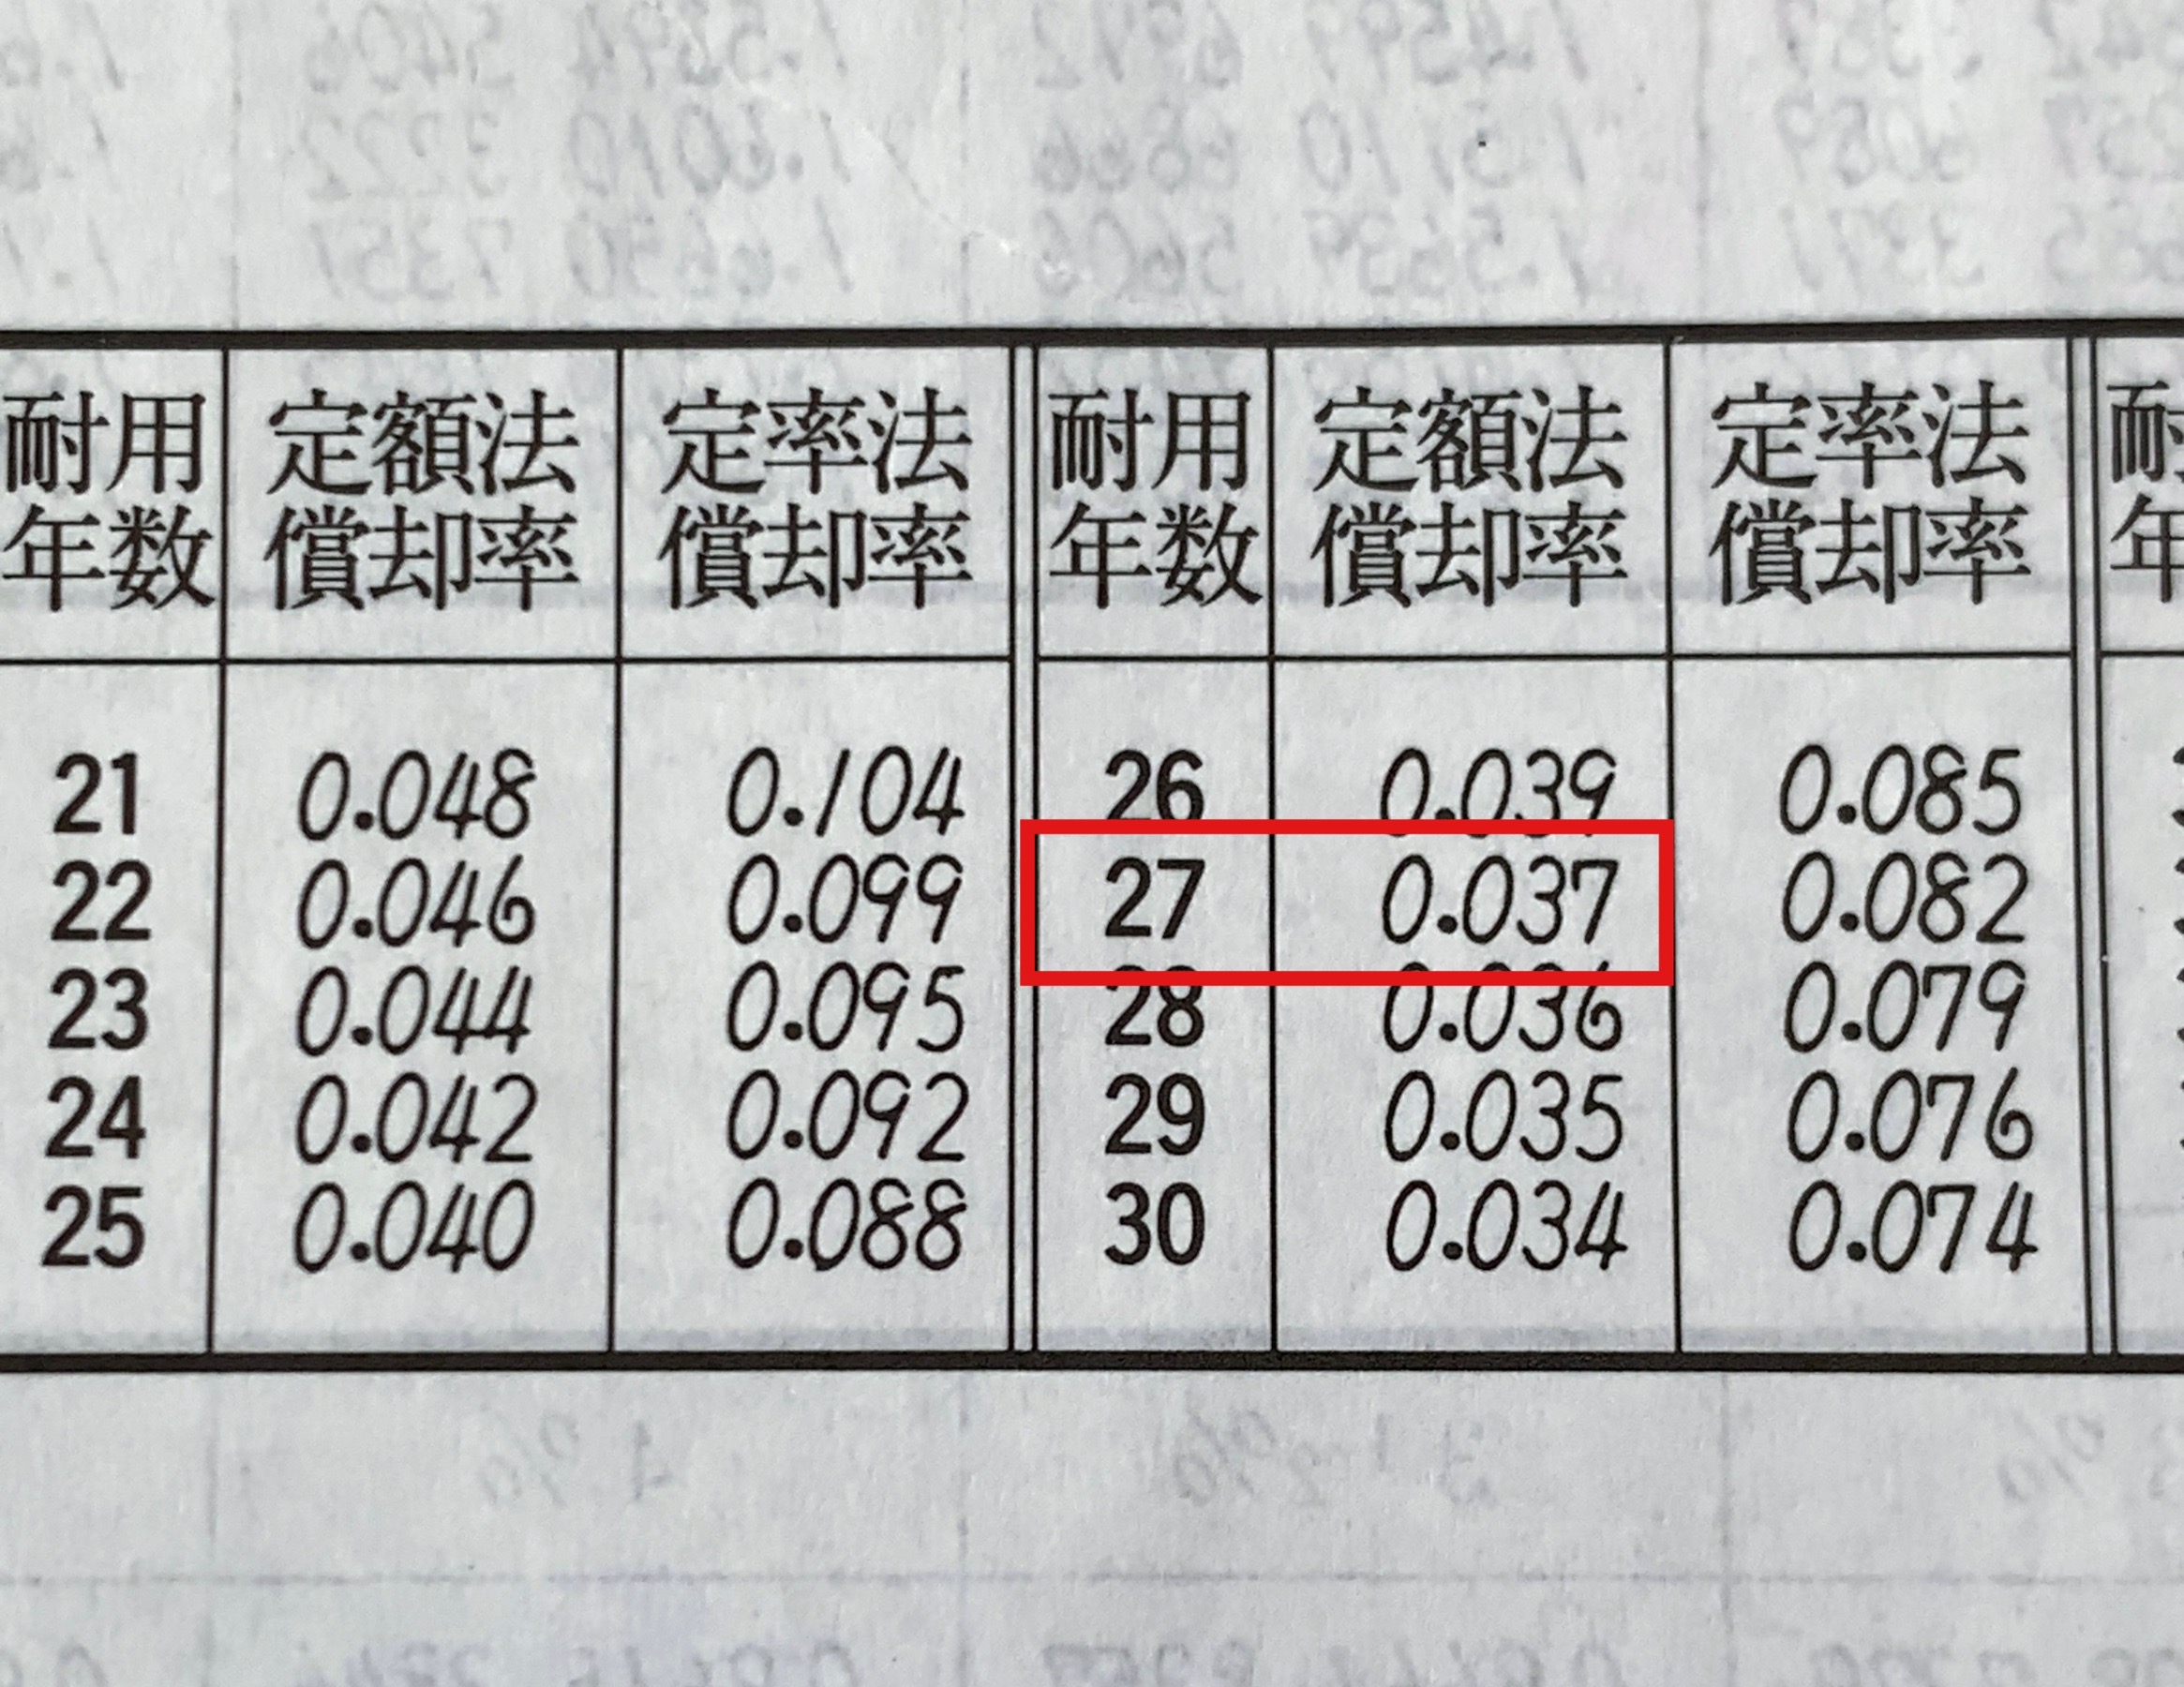
まず,償却額は取得価額に償却率をかけ算すると求められますね。
償却額$=7,510,000\times 0.037$
そして償却は13回されてますね。公式に当てはめると
$7,510,000\times 0.037 \times 13$
$=3,612,310$
以上より,第13期末償却額累計は¥3,612,310となります。
13って耐用年数27年の大体半分です。ということは,全体の半分くらい償却されたということですよね。
つまり,取得価額の半分くらいの値になっているなと軽く検算できます。
- 一応補足。「決算は年1回」っていうのは,単に1年ごとに計算するよってだけです。気にしなくてオッケー。
練習問題②:首帳簿価額
【問題②】
取得価額¥5,080,000,耐用年数18年の固定資産を定額法により減価償却すれば,第7期首帳簿価額はいくらですか。ただし,決算は年1回,残存簿価は¥1とする。
【解答】
減価償却率表の値を読み取りましょう。今回読み取る部分は耐用年数$18$年,定額法償却率$0.055$です。
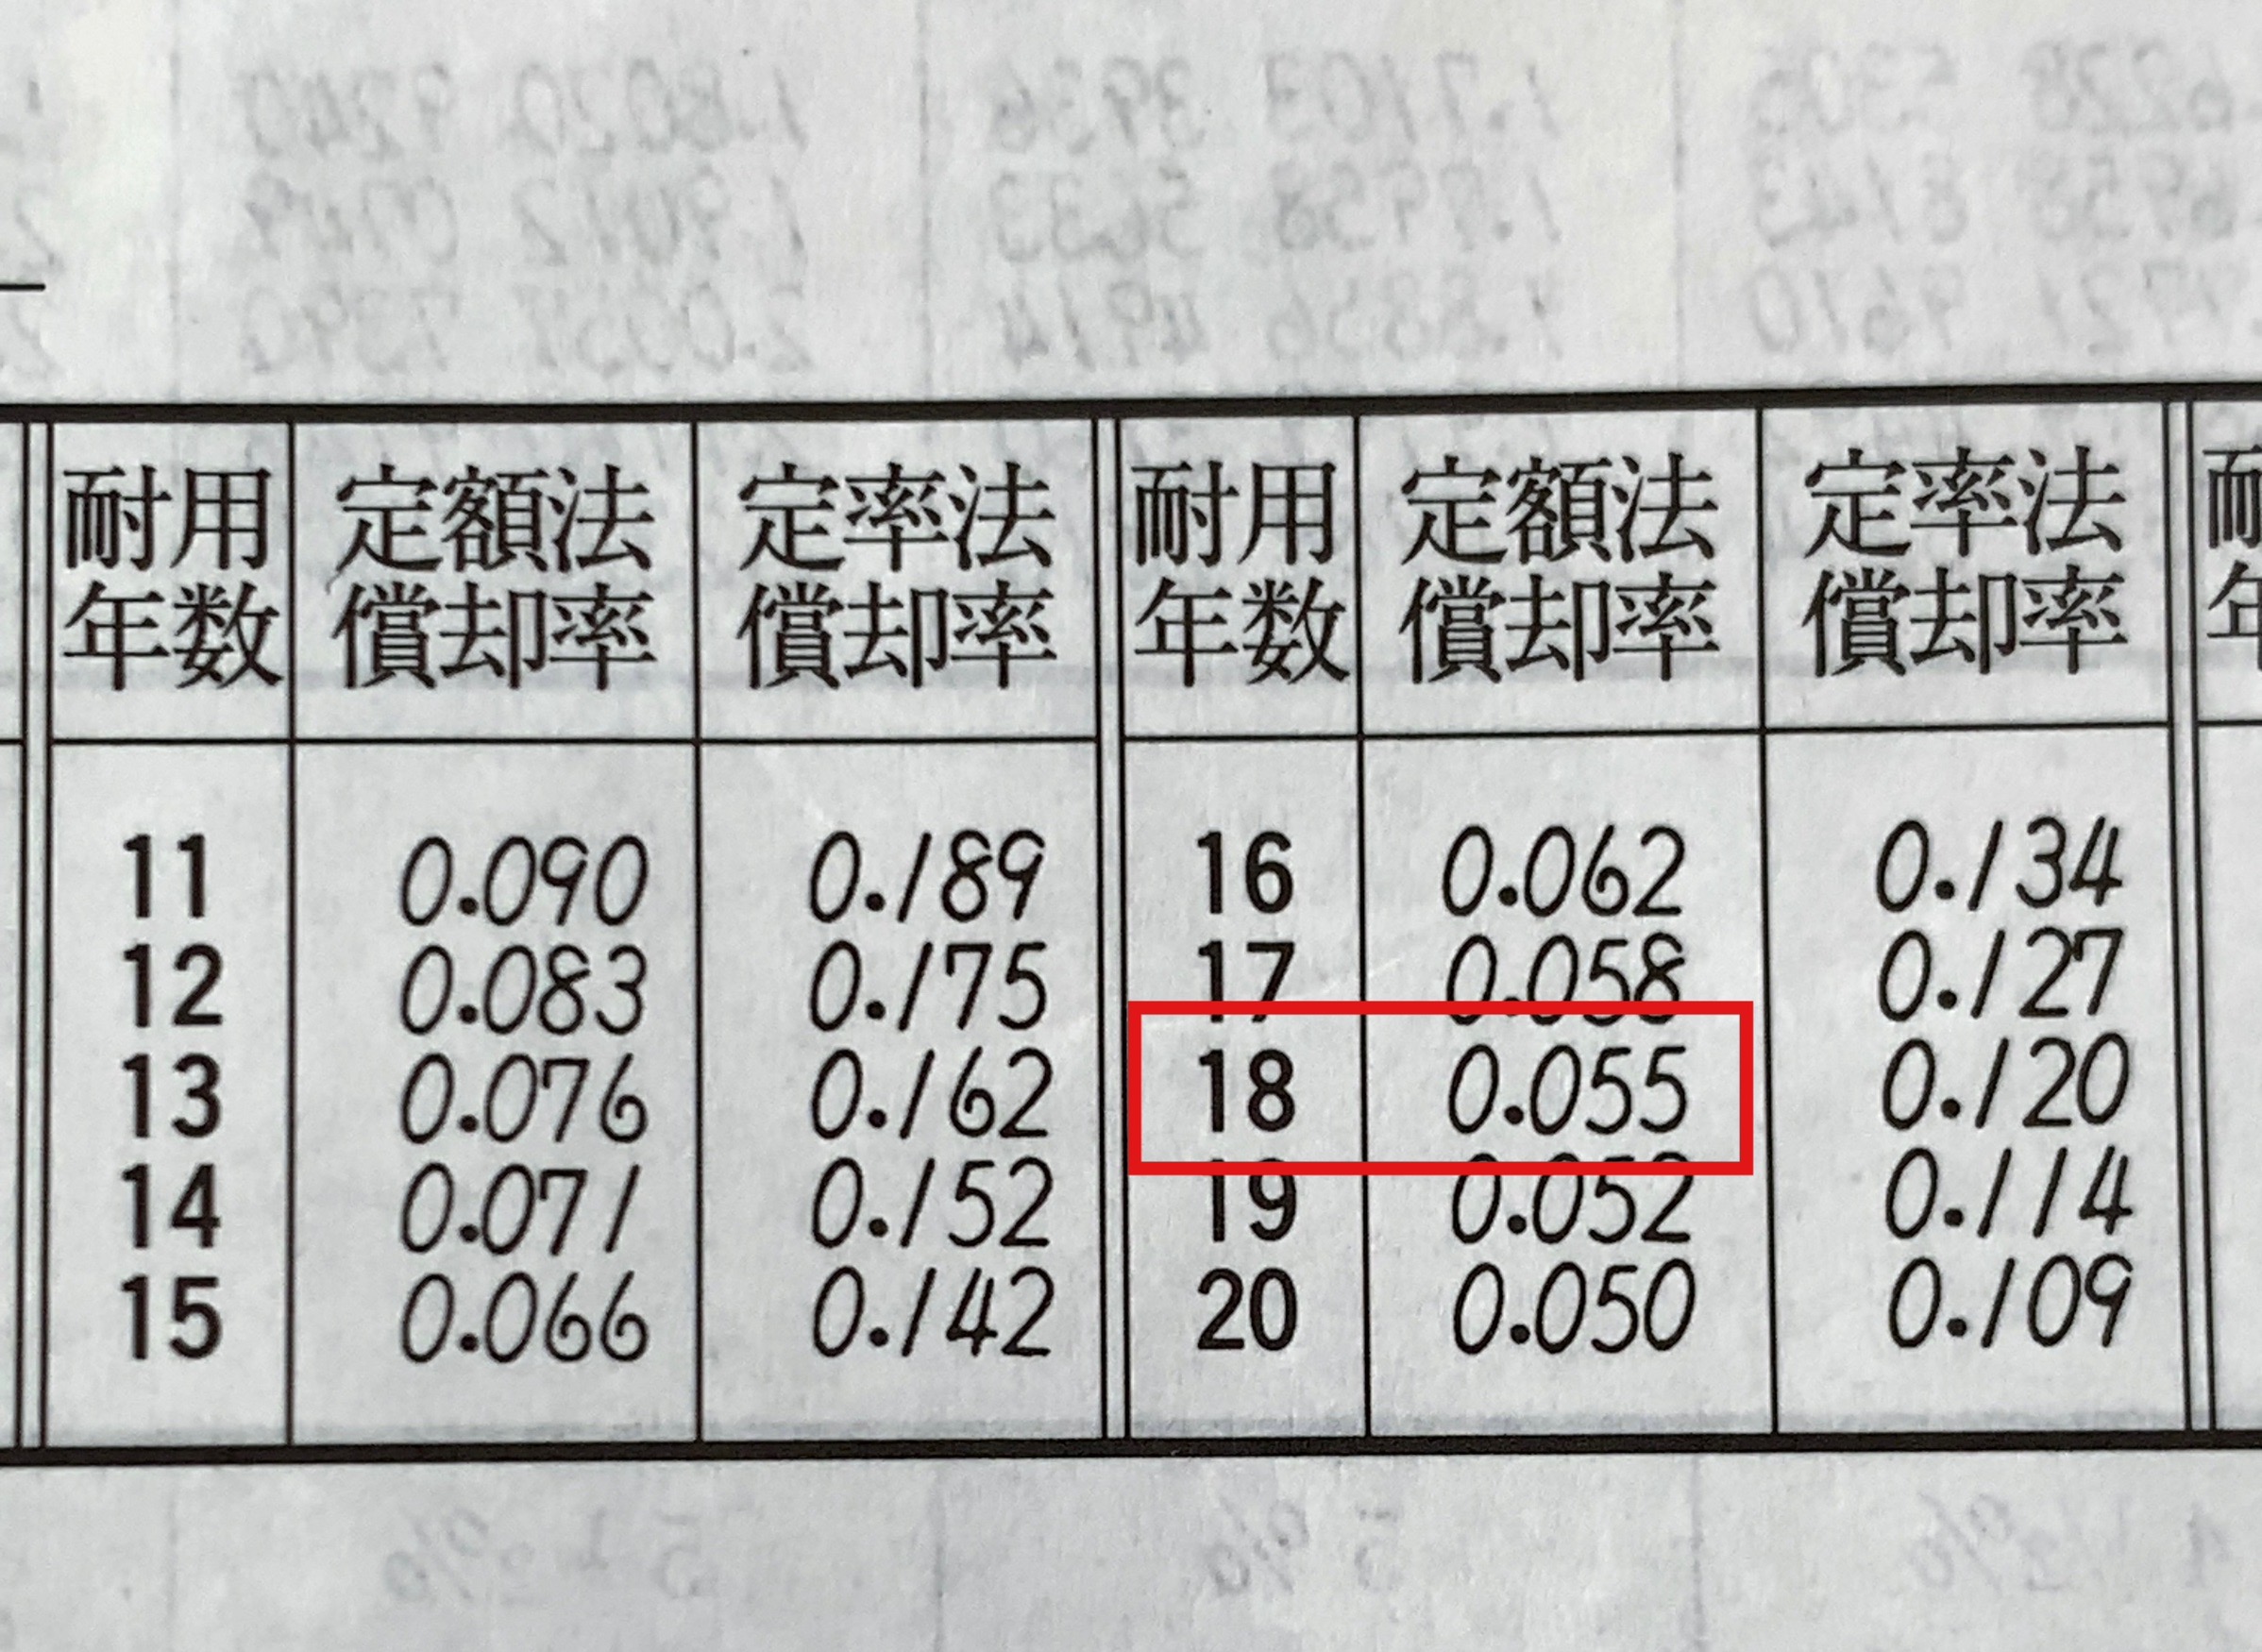
パターン①同様に,償却額は取得価額に償却率をかけ算して求めます。
償却額$=5,080,000\times 0.055$
そして,首帳簿価額は年はじめの価値でした。
ってことは,「第7期」と書いてありますが実際は6回償却されています。公式に当てはめると
$5,080,000-5,080,000\times 0.055 \times 6$
$=3,403,600$
以上より,第7期首帳簿価額は¥3,403,600となります。
この固定資産は,まだ350万円近く償却されることになりますね。
おつかれさまでした。定額法はこんな感じですかね。
しかし,まだ減価償却は終わりではありません。次は「定率法」のお話をします。