
この記事では『段位応用計算』の解説を載せています。
全珠連の段位検定における科目,応用計算の問題パターンを網羅することを目指します。
今回は第12講,続・複利終価です。前回では複利終価を,早見表の値で計算しましたね。
実は『段位応用計算』で出題される複利終価の問題には2タイプあり,今回は2番目です。
今回の問題は少し厄介
¥$100$以下は利息を計算しないというルールの問題が出題されます。
このルールのせいで,早見表の値は使えなくなります。
それは,端数を切り捨てたりしないことを想定しているからです。
とりあえず次の例で考えていきましょう。
複利法の例
¥$100,000$を年利率$5$%で$3$年借りたときの支払額を考えましょう。毎期¥$100$未満に利息は計算しません。
1年目
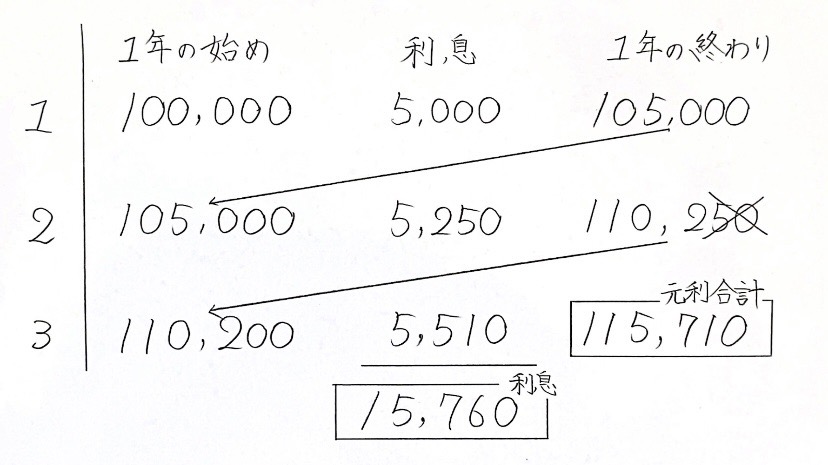
¥$100,000$に$5$%の利息が付きます。1年目終わりの元利合計は
$100,000×1.05=105,000$
¥$105,000$となります。
なお,¥$100$未満の端数はないので,そのまま2年目に進みます。
2年目
2年目開始時の元金は¥$105,000$です。
2年目終わりには,この元金に利息計算がなされます。
つまり,2年目終わりの元利合計は
$105,000×1.05=110,250$
¥$110,250$となります。
また,¥$100$未満の端数はありますね。¥$50$です。
この値には利息計算がされませんから,取っ払ってしまいましょう。つまり3年目は¥$110,200$でスタート。
3年目
3年目開始時の元金は¥$110,200$です。3年目終わりには,この元金に利息計算がなされます。
つまり,3年目終わりの元利合計は
$110,200×1.05=115,710$
¥$115,710$となります。3年で終わりなので,¥$100$の端数云々は考えなくていいです。
第11講同様,3年目までの元金の推移を表にしてまとめました。
端数期間が含まれる問題
もう一つ,端数期間が含まれている場合もあります。
利息計算は1年の終わりに発生しますよね。
3か月とかだったら1年に満たないので端数期間といいます。
じゃあ端数期間の利息はどうするの? ということになりますが,問題に指示が書いてあるので心配ご無用。それは
端数期間は単利法とする
というルールです。つまり単利法のやり方で計算してしまえばいいです。
でもやっぱり言葉だけでは分かりづらいですから,もう一つ例をあげましょう。
複利法の例
¥$635,000$を年利率$4$%で$3$年$9$か月借りたときの支払額を考えましょう。毎期¥$100$未満に利息は計算しません。
1年目
¥$635,000$に$4$%の利息が付きます。1年目終わりの元利合計は
$635,000×1.04=660,400$
¥$660,400$となります。
なお,¥$100$未満の端数はないので,そのまま2年目に進みます。
2年目
2年目開始時の元金は¥$660,400$です。2年目終わりには,この元金に利息計算がなされます。
つまり,2年目終わりの元利合計は
$660,400×1.04=686,816$
¥$686,816$となります。
また,¥$100$未満の端数はありますね。¥$16$です。
この値には利息計算がされませんから,取っ払ってしまいましょう。つまり3年目は¥$686,800$でスタート。
3年目
3年目開始時の元金は¥$686,800$です。3年目終わりには,この元金に利息計算がなされます。
つまり,3年目終わりの元利合計は
$686,800×1.04=714,272$
¥$714,272$となります。今回も¥$100$未満の端数があります。¥$72$です。
この値には利息計算がされませんから,取っ払ってしまいましょう。つまり4年目は¥$714,200$でスタート。
3年9か月目
4年目開始時の元金は¥$714,200$です。9か月は1年に満たない端数期間ですから,単利法で計算します。
つまり,3年9か月目終わりの利息は
$714,200×0.04×\frac{9}{12}=21,426$
よって,求める元利合計は
$714,200+21,426=735,626$
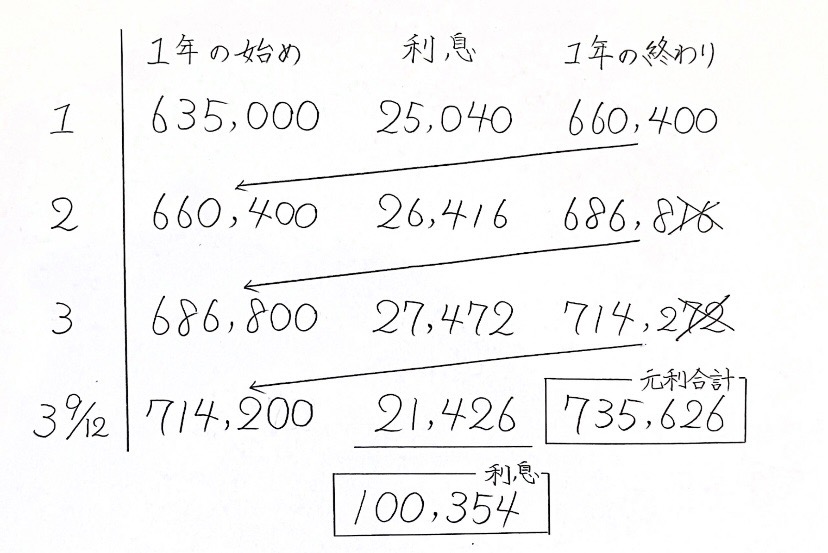
¥$735,626$となります。例によって表を書いておきます。
表を描く必要性
表は書くべきだと思います。今見た2つの図くらい綺麗に書かなくてもいいので書きましょう。
これには理由があります。
「利息」を求めさせることもある
さっきまでは元利合計を求めていましたが,利息を計算させる問題も出題されます。
この場合,元金×(1+年利率)で計算すると肝心の利息部分が分からなくなってしまいます。
下図はさっきの3年9か月の問題です。これは元利合計を求めさせる問題でした。
では3年9か月経ったときの利息はいくらでしょう。実は,表を見ればすぐにわかります。
利息=毎期分の利息の和
つまり¥$100,354$となります。
利息計算における注意
「元利合計からもとの金額引けば,利息として増えた金額になるんじゃね?」
実は違います。
実際の利息は¥$100,354$ですが,元利合計からもとの金額を引くと
$735,626-635,000=100,626$
となり両者は一致しません。
利息計算する前に端数が消え去ることで,本来よりほんのちょっと利息が少なくなるからです。
よって,利息は何らかのメモを書かないと計算できません。
試験での対応
- 【問題①】元利合計を求める問題(端数期間なし)
- 【問題②】利息を求める問題(端数期間あり)
「元利合計/利息」「端数期間の有無」で2×2=4パターンありますが,練習問題は2問です。
求め方
いずれの場合でも表を描いて複利計算する。
利息計算の場合は,毎期分の利息の和を答える。
端数期間
端数期間があれば,その期間は単利法で計算する。
便利な値
$\frac{3}{12}=0.25$
$\frac{6}{12}=0.5$
$\frac{9}{12}=0.75$
練習問題
【問題①】
元金¥330,000を年利率7%,1年1期の複利で4年間預けると元利合計はいくらですか。ただし,毎期¥100未満の金額には利息を計算しないものとする。
【解答】
元利合計のパターンです。描くべき表は次の通り。
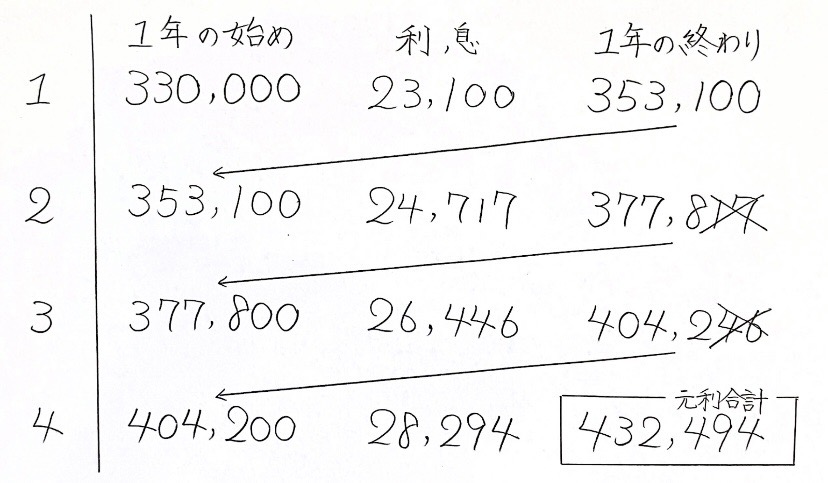
答えは ¥722,059となります。
【問題②】
元金¥189,000を年利率8%,1年1期の複利で3年3か月間預けると元利合計はいくらですか。ただし,端数期間は単利法とし,毎期¥100未満の金額には利息を計算しないものとする。
【解答】
利息のパターンです。しかも端数期間あり。描くべき表は次の通りです。
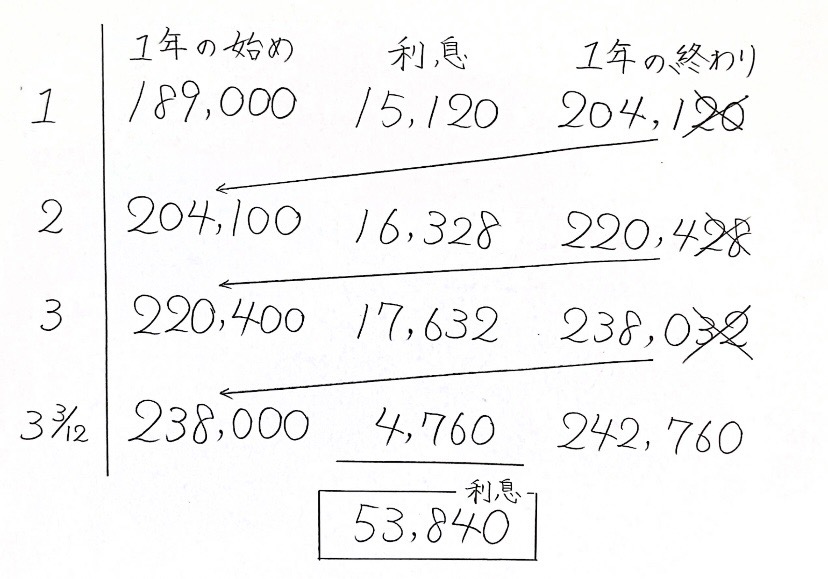
一応補足しますが,最後の3か月に発生する利息は
$238,000×0.08×\frac{3}{12}=4,760$
答えは ¥53,840となります。
複利計算は早見表で計算するのも大事ですが,原理そのものを学ぶことが本質です。
次は複利現価についてお話しします。