この記事では『段位応用計算』の解説を載せています。
全珠連の段位検定における科目,応用計算の問題パターンを網羅することを目指します。
今回は第19講,積立金です。『段位応用計算』の解説も大詰めです。
年賦償還のときみたいに高校数学を使いますが,なるべく噛み砕いて説明します。ついてきてください。
- 問題の解き方だけ知りたい方は,本文をすっ飛ばしてください。問題を解いたあとに読んでみるとわかるかも。
将来のビッグイベントのためにお金を準備する
人生には,お金が必要になるタイミングがたくさんあります。
例えば,子どもが大学へ進学したり,留学したりするとき。教育には資金が必要です。
あるいは,自動車を買い替えたり,施設にある設備を買い替えたり。まとまったお金が必要ですね。
そして,定年退職するとき。老後の生活を安定するための資金も世間を悩ませる問題です。
このように,「急に病気になった」「急に転勤を命じられた」のような急なイベントではなく,前もって大金が必要なタイミングはたくさんあるものです。
そして,今回扱う積立金は,基本的に長期にわたってお金を積み立てていきます。
- 教育の資金や自動車を5年くらいのスパンで買い替えるとかだったら,ローンを組めば済む話ですね。この記事の対象は,20年30年とずーっと積み立てる場合を想定します。
20年で1,000万を溜めるにはどう積み立てる?
高段位をねらう賢い中高生向けに書くつもりでしたが,現実的ないい例が見つからず。
とりあえず,60歳で定年退職した後に,老後の生活を安定させるための資金を積み立てる例でいきましょう。
いま,40歳でちょっと役職に就き始めたという会社員の人が,来たるべき退職に備えてお金を溜めようとしてます。
残り20年,1,000万円を働きながら積み立てていこうと考えています。
単純に考えると50万円ずつ
$1,000万円÷20=50万円$
そりゃ単純に20で割ったら,1年で50万円貯める計算です。
しかし1年で50万貯めるのはしんどいですね。さらに12で割れば,月4.2万円。まあ達成は可能という感じです。
しかし,私たちは「投資するとして50万円貯める」なら,利息がどんどん発生するということを知っています。
ということは,ピッタリ50万円よりも少ない金額で済む感じがしますね。
積み立て計算の例
ここからは,3年で300,000円積み立てることを考えましょう。
多分利息で300,000円を超えるとは思いますが,年利率2%で毎年100,000円ずつ積み立てたらどうなるでしょうか?
1年目
1年目のはじめは何も積み立てていないため
$0\times 1.02=0$
です。ここに100,000円を積み立てます。
2年目
2年目のはじめは100,000円が積み立てられていますね。元利合計は
$100,000\times 1.02=102,000$
ですね。この金額に100,000円を積み立てます。すると202,000円になります。
3年目
3年目のはじめは202,000円が積み立てられています。また元利合計を出しましょう。
$202,000\times 1.02=206,040$
この206,040円に100,000円を積み立てます。最終的には306,040円ですね。
当然6,040円は利息分
というよりこの計算は,年金100,000円の複利年金終価の計算そのものですね。
年金のタイミングは期末なので期末払いパターンです。
今回は,「ピッタリ300,000円」を目標にしています。
何円積み立てればいいかはすぐに分かりませんが,少なくとも
100,000円よりは少ない金額で十分
ということが分かるかと思います。
数式とイメージで利息を把握
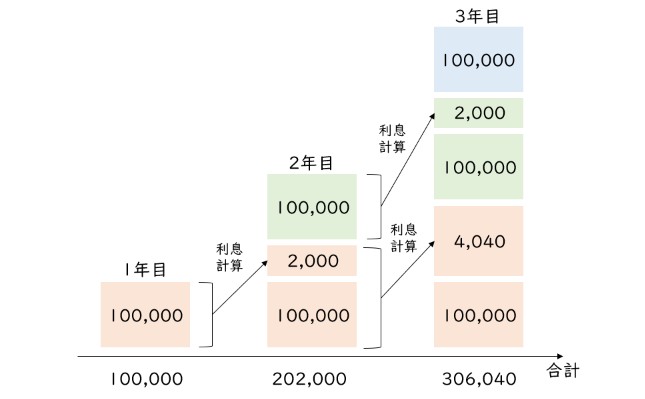
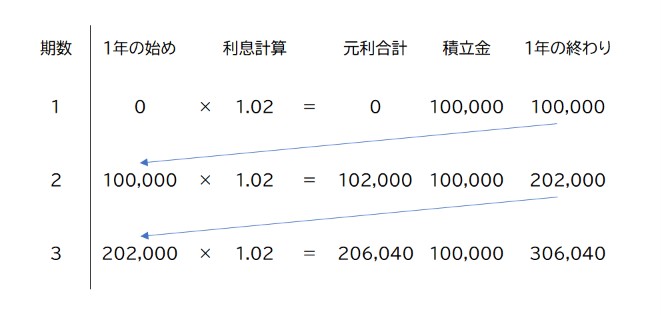
今回の利息6,040円の内訳は,画像をみれば分かります。
1年目おわりに積み立てた100,000円には利息計算が2回。
2年目おわりに積み立てた100,000円には利息計算が1回。
3年目おわりに積み立てた100,000円は,ただ積み立てたので利息計算は0回ですね。
数式におこすとこんな感じです。
$100,000\times (1.02)^2$
$+100,000\times 1.02$
$+100,000$
$=100,000[1+1.02+(1.02)^2]$
100,000という共通の数でくくりあげた式です。ちょっと難しくなってきましたね。
ここからが本題です。
[ ]部分はコントロールできない
利息は必ず発生しますから
$[1+1.02+(1.02)^2]$
は変えられませんね。
となると,「ピッタリ300,000円」を実現するには積み立てる金額のほうを変えるしかありません。
そこで,方程式の出番です。
積み立てるべき金額が分からないなら,もう文字$x$でおいてしまいましょう。
$x[1+1.02+(1.02)^2]$
その結果「ピッタリ300,000円」になってほしいんですよね。
上の式の結果は,300,000円になればいいんです。
$x[1+1.02+(1.02)^2]=300,000$
イコール「=」の式が完成しましたね。
あとは$x$を求めればよいのですが,$[1+1.02+(1.02)^2]$には改良の余地があります。
ここから,第18講 年賦償還のときに行った高校数学Bに出てくる数列の考えを使います。
第18講の使いまわし部分になるので,分かる人はスルーしてください。
ほんのちょっと「数列」を勉強
$x[1+1.02+(1.02)^2]=300,000$
[]部分を見てください。一見ただの足し算ですが,ここには規則性が隠されています。
$1 , 1.02 , (1.02)^2$
こういう,数字をコンマで区切った並びを「数列」といいます。
最初,$1$でスタートですが,どんどん$1.02$が掛けられていってますね。
この,同じ数字でどんどん掛けられてできた数列を「等比数列」といいます。
意味は簡単で,隣り合う(前と後ろの)数どうしは,等しい比率になっているというだけ。もちろん$1.02$の比率です。
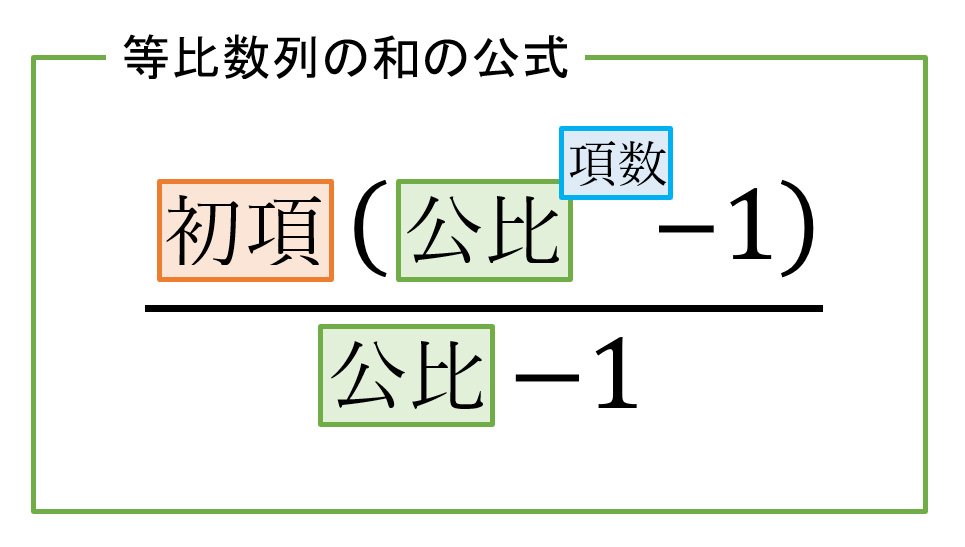
で,最初の数を「初項」といって,掛けられていく数を「公比」といいます。
とりあえず単語の説明はここまで。
重要なのはここから。この等比数列,公式を使って簡単に足し算できるんですよ。
等比数列の和の公式に代入
知りたいのは次の式ですね。
$1+1.02+(1.02)^2$
これは,初項$1$,公比$1.02$,項数$3$の等比数列の和です。
公式にこの3つの情報を突っ込んでしまいましょう。
$\frac{1\times((1.02)^{3}-1)}{1.02-1} =\frac{(1.02)^{3}-1}{0.02}$
が得られますね。結局,$x$を含む式は
$\frac{(1.02)^{3}-1}{0.02} x=300,000$
となり,これを「$x=?$」の形に変形すると
$x=300,000\times \frac{0.02}{(1.02)^{3}-1}$
となります。やっと$x$が出ました!
この$x$こそ,年利率2%のもとで「ピッタリ30万円」積み立てられる毎年の金額になります。
せっかくなので計算。円位未満四捨五入で
$x=98,026.4\cdots\fallingdotseq 98,026$
となります。
確かに,100,000円よりほんの少し小さい金額で済むというのは本当でしたね。
98,026円で資産運用する
さっきは100,000円でやってみました。今度は98,026円でやってみましょう。
毎年の元利合計は,端数がでますから円位未満四捨五入で計算します。
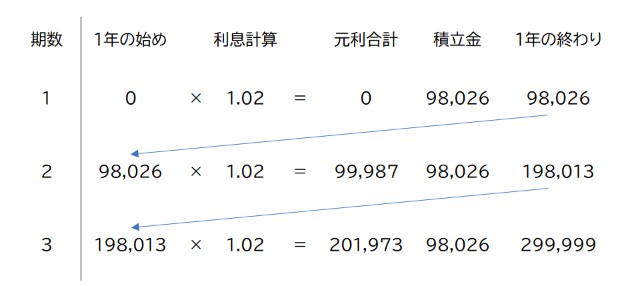
299,999円!小数点以下も計算すれば300,000円になりそうですね。
なるほど確かに,毎年98,026円積み立てたら「ピッタリ30万円」になることがわかりました。
年賦償還との重要な関係
実は,積立金の計算は,年賦償還と重要な関係をもっています。
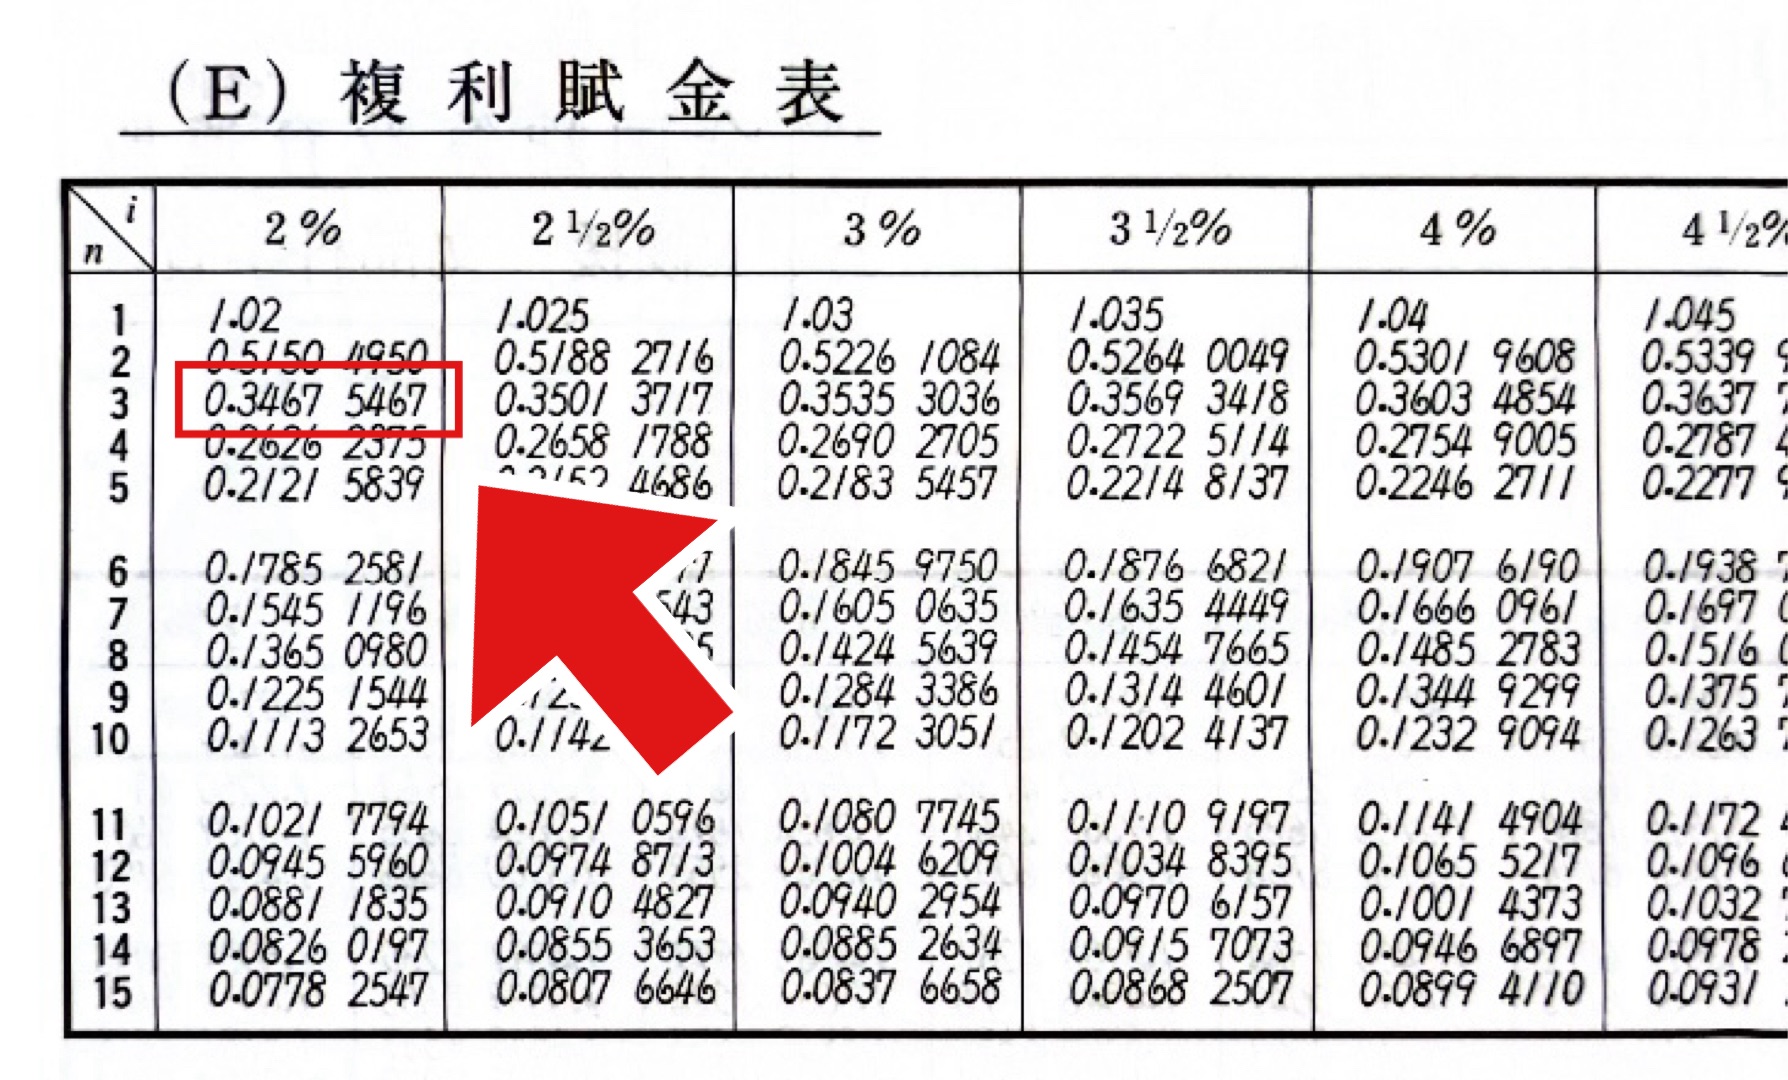
それもそのはず。『段位応用計算』では積立金の計算でも「複利賦金表」を使いますよね。
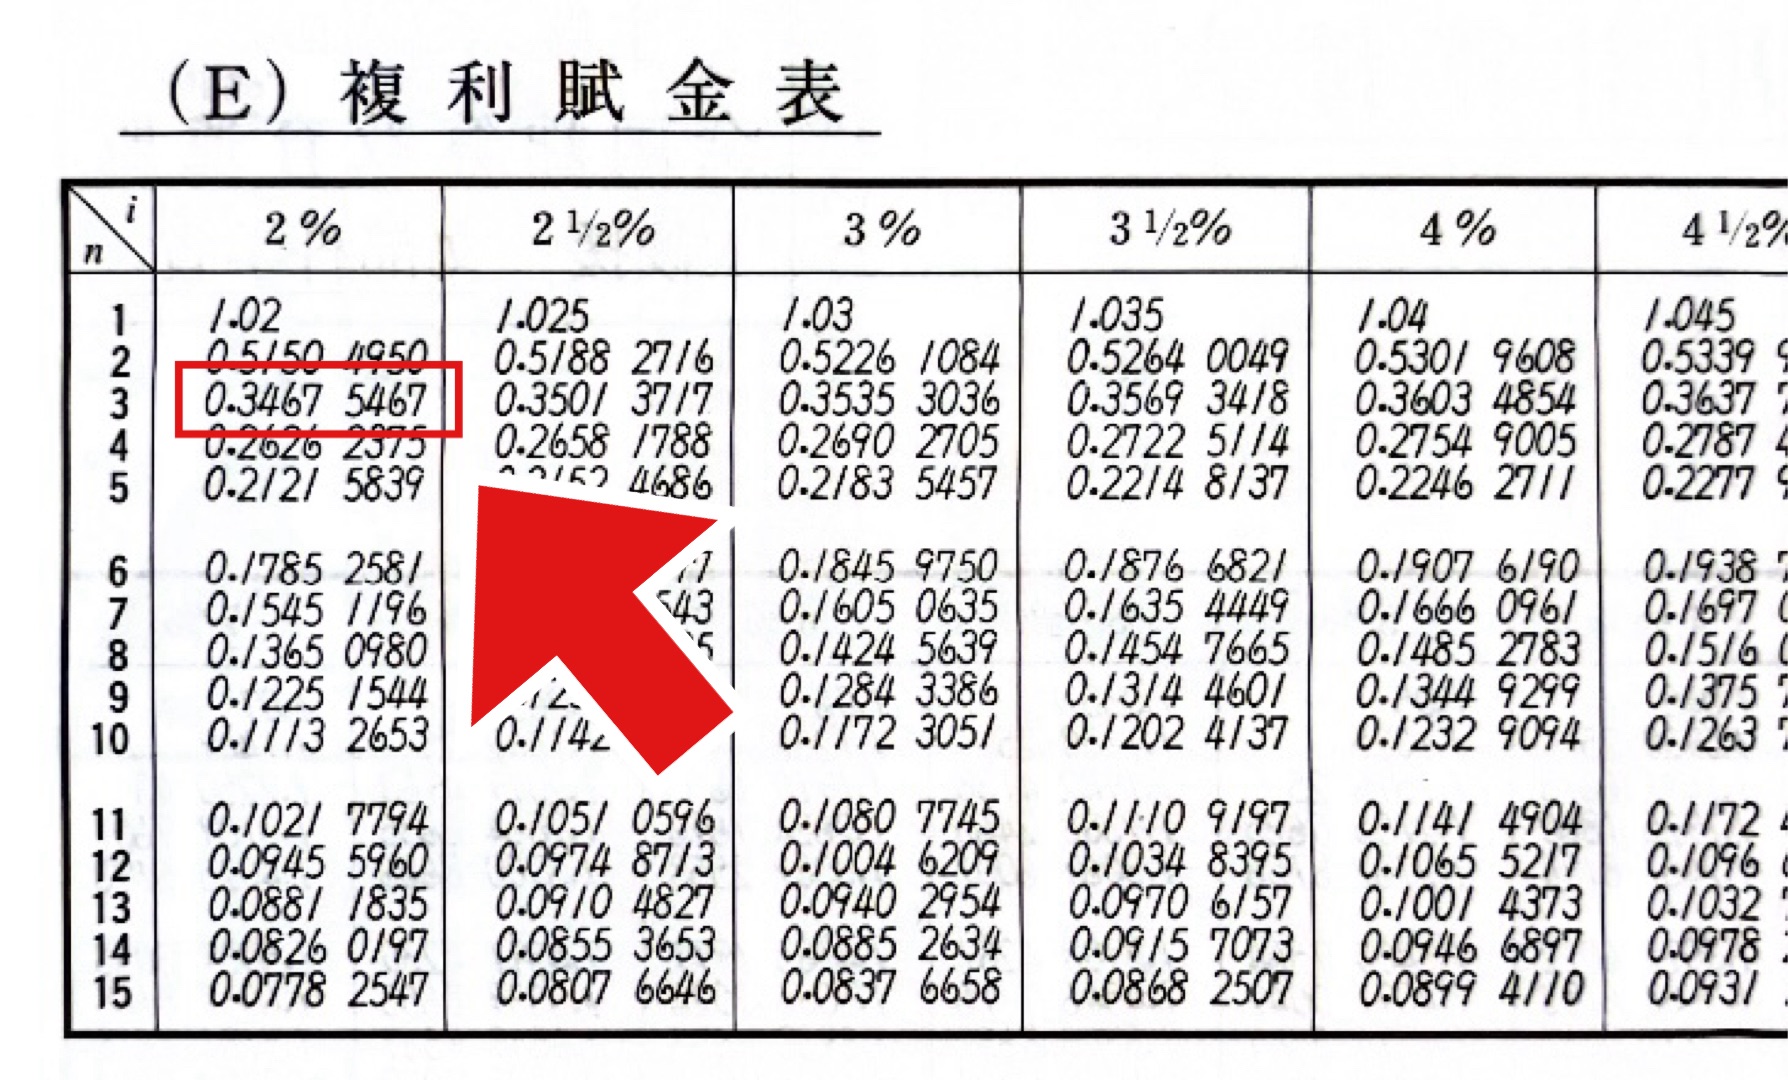
使う早見表は「複利賦金表」
しかも,使い方がちょっと特殊です。
複利賦金表の数値から利率を引いて計算します。
今回の場合は,年利率2%で3期なので,数値は
$0.34675467$
ですね。これに年利率2%,つまり$0.02$引いた
$0.32675467$
を将来積み立てたい金額にかけ算して答えを求めます。
しかし,なぜ
複利賦金率$-$年利率
とかいう変な計算をするんでしょうかね。
この記事ではそこをごまかさずに説明します。
積立金の問題では
問題の意図はこうです。
「年利率2%,3年かけて300,000円を積み立てたい。毎年何年積み立てる?」
ですね。
それには,先ほど次のような計算をしました。
$x=300,000\times \frac{0.02}{(1.02)^{3}-1}$
年賦償還の問題では
「年利率2%,3年かけて300,000円を返済したい。毎年何円払う?」
になりますよね。そこで次の公式
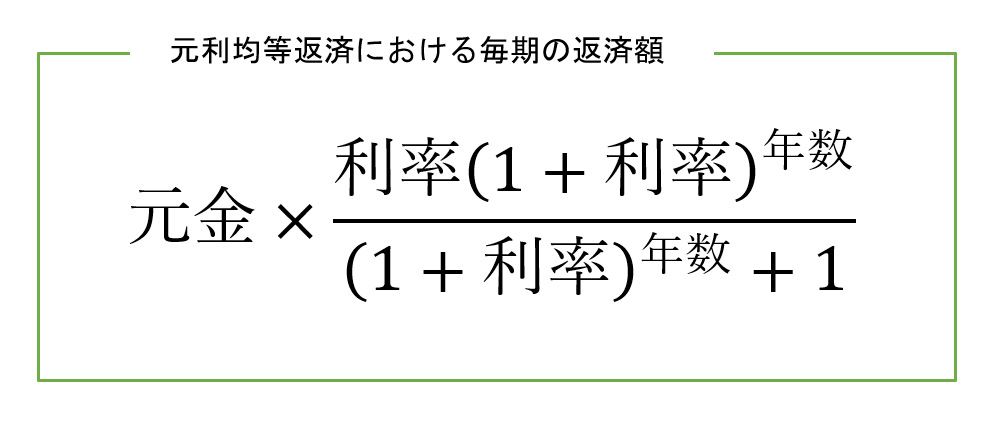
において利率2%(=0.02),年数は3とすれば
$x=300,000\times \frac{0.02(1.02)^{3}}{(1.02)^{3}-1}$
という式によって毎年の返済額を求められます。
分数部分の形が似てる
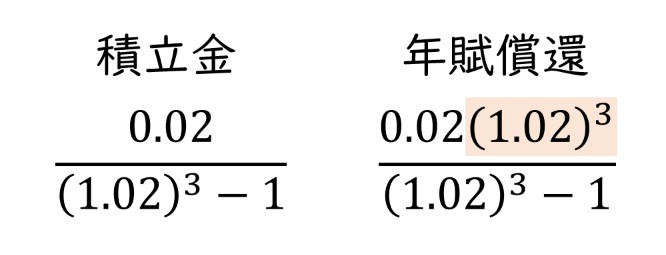
似てるなんてレベルじゃないですね。酷似しています。
『段位応用計算』でよくやる「複利賦金率$-$年利率」の結果,積立金で使う数値になるか確かめましょう。
まず年利率は2%のため$0.02$です。続いて複利賦金率は
$\frac{0.02(1.02)^{3}}{(1.02)^{3}-1}$
でした。「複利賦金率$-$年利率」をすると
$\frac{0.02(1.02)^{3}}{(1.02)^{3}-1}-0.02$
$=\frac{0.02(1.02)^3}{(1.02)^3-1}-\frac{0.02[(1.02)^3-1]}{(1.02)^3-1}$
$=\frac{0.02(1.02)^3-0.02[(1.02)^3-1]}{(1.02)^3-1}$
$=\frac{0.02}{(1.02)^3-1}$
積立金の計算で使う数値が出ました!
「複利賦金率$-$年利率」という計算は,こういう理由でやるということですね。
これで,『段位応用計算』におけるすべての計算の謎が解けました。
一応,積立金バージョンの場合でも一般化した公式を示しておきます。
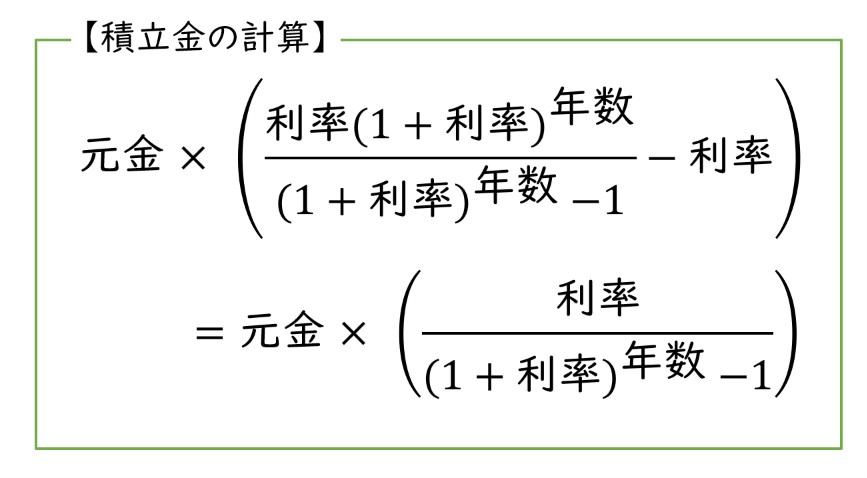
- こんな公式試験当日には使いませんのでご安心を。参考として書いただけです。
数値でも確認
年利率2%,3年のときの複利賦金率は
$\frac{0.02(1.02)^{3}}{(1.02)^{3}-1}=0.34675467\cdots$
で,早見表の値と同じですね。
積立金の計算用に数値をいじるには,この値から利率2%(=$0.02$)を引くんでしたね。
$0.32675467$になると思います。
くどいですが,さっきの積立金の公式に代入していきましょう。
入れる数値は,年利率2%,3年です。
$\frac{0.02}{(1.02)^{3}-1}=0.32675467\cdots$
一致しました。ただの式変形ですが,数値でも確認することができましたね。
これでようやく,丸暗記せずに積立金の計算ができたということになります。
最初の例に戻る
記事の最初の方に,「1,000万円を20年で積み立てる」とか言ってましたね。
同じことを,年利率2%で試してみましょうか。
早見表を使いたかったですが,『段位応用計算』でかつて配られた紙には15年分しか載っていません。
2%,20年の複利賦金率は先にこちらで計算しました。次の値です。
$0.06115672$
ここから,年利率2%($=0.02$)を引くんでしたね。
$0.04115672$
この値を,1,000万円にかけ算して終了です。すると411,157円となります。
積み立ては長期で効果を発揮する
さっき単純に計算したら500,000円でしたよね。
毎年利率2%で資産運用したら,411,157円で済むみたいですね。
想定より約9万円も浮きました。利息の力はおそろしいものです。
300,000円を3年で積み立てるには約98,000円でした。
たった3年では,一番古い積立金100,000円に2回の利息計算です。これだと2,000円程度の効果しかありません。
一方,1,000万円を20年で積み立てようと思ったら,一番古い積立金である約41万円にはなんと19回も利息計算されます。
しかも積み立てる金額も4倍の差があるので,利息が爆発的に増えるのもうなずけますね。
このように,長期で積み立てるほど積立の効果は大きくなります。
短期間の場合は積立の効果が小さいですが,利率が大きかったり,積立金が大きければ利息自体が増えます。
- 雨垂れ石を穿 つとはまさにこのこと。19回も利息計算したら,でかくなりますね。約41万円なら月3.4万円くらい。いろいろローンとか組んでいなければ現実的な数字だと思われます。
長くなってしまいましたが,とりあえず例題を1問やって終わりましょう。
試験での対応
複利賦金表の値を使う
毎期の積立金=(複利賦金表の値-利率)×元金
※実際の問題には早見表の値が複数載っていて,どれかはダミーである。よく見極めよう。
練習問題
【問題】
毎年末に等額を積み立てて,9年後に¥5,200,000を得たい。毎期の積立金はいくらになりますか。ただし,年利率3.5%,1年1期の複利とする。(円未満四捨五入)
【解答】
複利賦金表の値を読み取りましょう。今回読み取る部分は年利率$3.5$%,$9$期です。
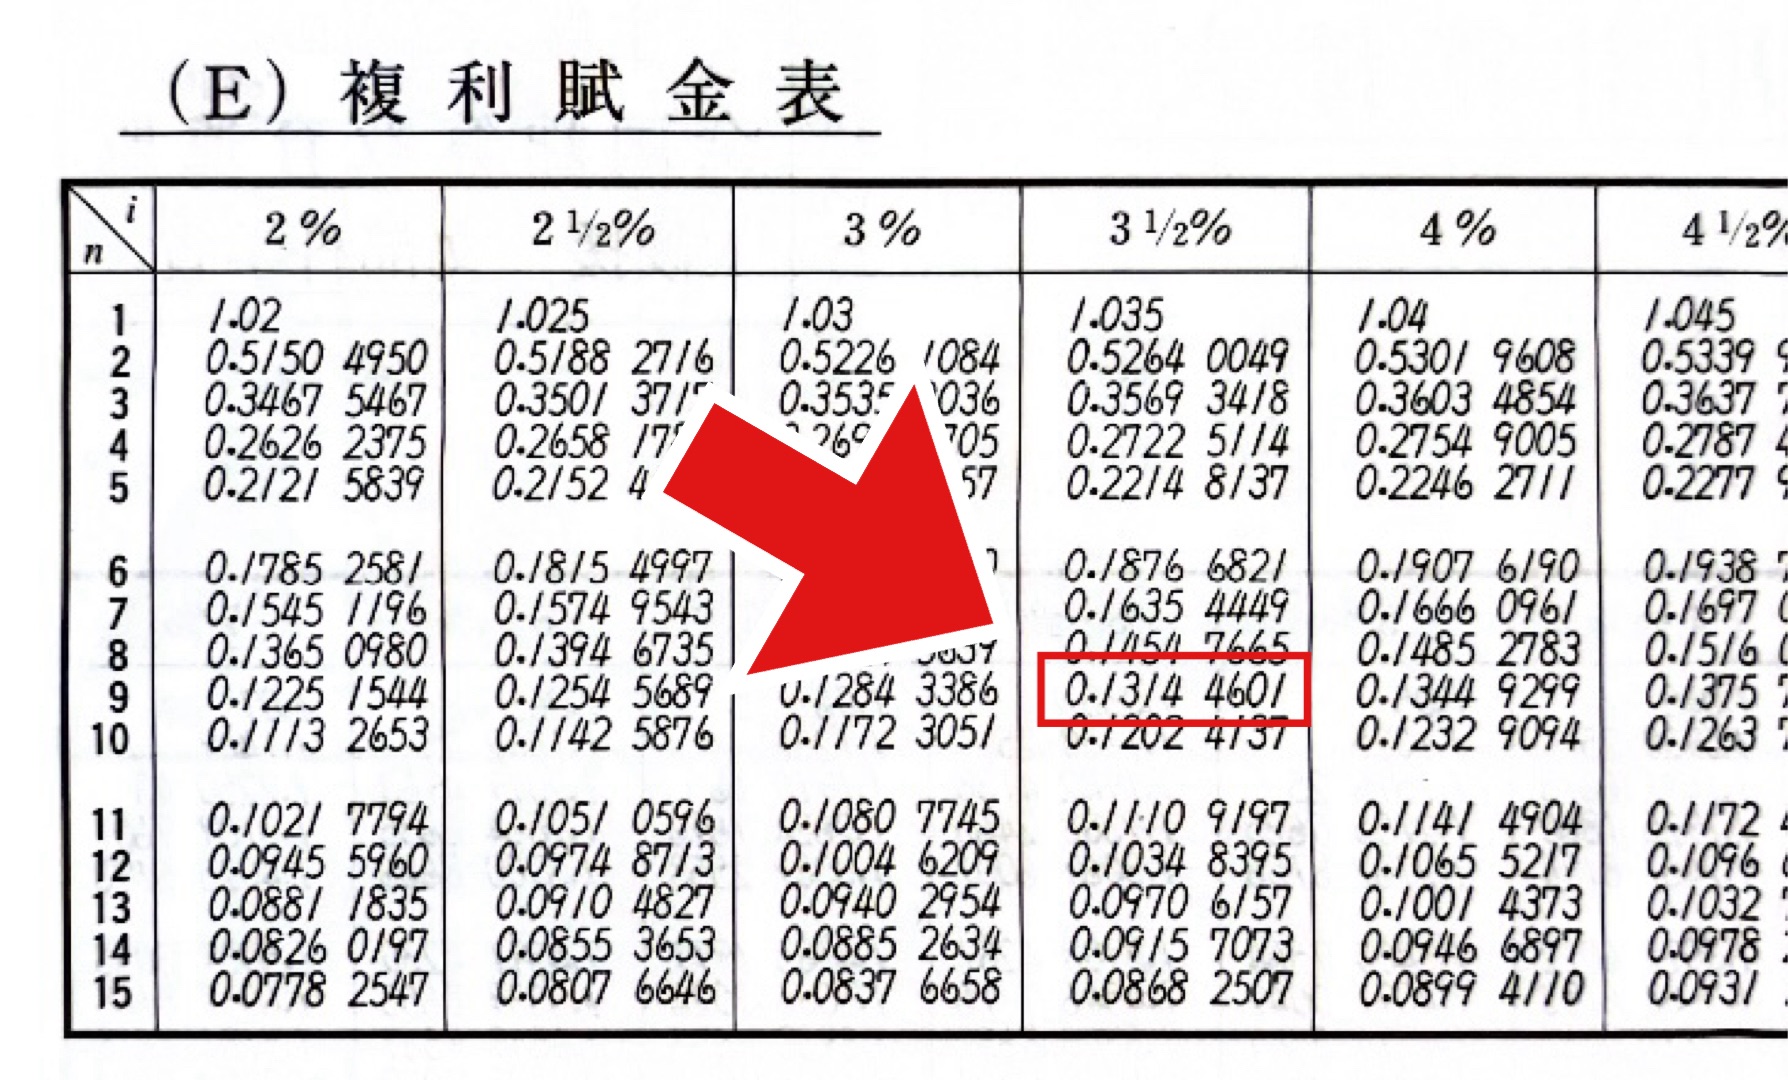
表によれば,複利賦金表の値は
$0.13144601$
です。これに年利率3.5%,つまり$0.035$を引くと
$0.09644601$
ですね。この値に目標金額である$5,200,000$円をかけ算しましょう。
円位未満を四捨五入して,¥501,519となります。
簡易的な答えのチェックとして,単純に$5,200,000$円を$9$で割った約$570,000$円よりかはもっと小さいことを確かめましょう。
変な数字だったり,桁が1個減ってたりしたらミスを疑いましょう。年賦金を計算しているかも。
長かった講義もこれでおしまい。ここまで読んでくれてありがとうございました。
ピンポイントで練習できる問題でも作ろうかと思います。
そういえば忘れていたのですが,『段位応用計算』の(1)~(6)の計算を忘れてましたね。
まあ簡単だろうと思って飛ばしていたのですが,これも解説してパーフェクトなコンテンツに仕上げます。